檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2011年9月1日 星期四
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

滬深股評:金螳螂步入快速增長期


http://paper.wenweipo.com   [2011-09-01]     我要評論
放大圖片

海通證券

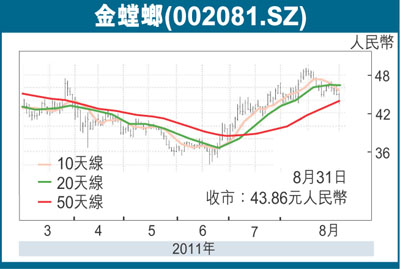
 金螳螂(002081.SZ)施工業務持續高增長,應收賬款控制良好。其中裝飾施工收入增長62.38%,幕牆收入增長13.95%,設計增長40%。2010年11月20日,公司與�琱j地產簽訂《戰略合作協議》,約定�琱j地產每年為公司安排約30億元(人民幣,下同)的施工任務;2011年上半年公司與�琱j共簽署了6.25億元施工合同。公司應收賬款同比增長15.65%,遠低於收入的增長,表明公司回款順暢,受宏觀調控的影響不大。

毛利率和淨利潤穩升

 三項費用率由去年同期的5.38%下降至3.83%。其中管理費用率從去年同期的2.93%下降為2.15%,銷售費用率從去年同期的2.51%下降到1.76%;毛利率從去年同期的15.80%提升至16.75%,淨利率由去年同期的5.10%提升至6.67%。盈利水平的提升主要有兩方面的原因:1)2011年上半年,公司承接的五星級酒店等毛利率略高的高端項目較多。2)「標杆管理」、「50/80」、「捆綁經營模式」等管理體系已較為成熟及ERP系統的全面上線,規模效應逐漸顯現。2011年上半年公司「產品化裝飾」體系的建立,進一步提升了現場質量管控水平,促進了公司成本費用的降低。

省外收入佔比續提高

 2011年上半年省外收入18.12億元,同比增長68.25%,高於省內41.48%的收入增速,省外收入佔比持續提升,目前已經佔到公司收入的48.39%,為歷史上最高水平。隨著公司省外業務開拓持續加強,預計未來省外收入比例還將提高。

 盈利預測及估值。公司作為裝飾板塊的龍頭,目前已經步入了規模化快速發展的軌道。我們預計2011-2013年的每股收益分別為1.48元、2.19元和2.94元,公司完成增發後會略微攤薄業績。公司在設計水平、扎實的施工能力、部品部件工廠化生產能力以及先進的綜合管理系統都具備很強的競爭實力,考慮到未來兩年的淨利潤將超過40%的複合增長,給予公司2012年攤薄後25倍的動態市盈率,目標價為元51.47元,給予「買入」投資評級。.

相關新聞
數碼收發站:長和再成上升動力 (2011-09-01)
股市縱橫:建滔估值偏低續走強 (2011-09-01) (圖)
港股透視:蒙牛持續優化產品組合 (2011-09-01) (圖)
蒙牛估值表(人民幣) (2011-09-01) (圖)
紅籌國企/窩輪:中信資源追落後潛力佳 (2011-09-01)
滬深股評:金螳螂步入快速增長期 (2011-09-01) (圖)
大市透視:大盤現強烈突破信號 (2011-09-01)
投資觀察:氣氛改善 上試21000點 (2011-09-01)
AH股差價表(8月31日收市價)人民幣兌換率0.81828 (2011-09-01) (圖)
投資攻略:生科基金投資潛力浮現 (2011-09-01)
生科基金回報表現 (2011-09-01) (圖)
金匯動向:投資氣氛漸好轉 加元上試0.965 (2011-09-01) (圖)
金匯出擊:消費市場疲弱 英鎊沽壓未完 (2011-09-01)
9月1日重要經濟數據公布 (2011-09-01) (圖)
數碼收發站:�琣a信置發力回升 (2011-08-31)
股市縱橫:重慶機電有力後來居上 (2011-08-31) (圖)
H股透視:中石化應享更高價值 (2011-08-31) (圖)
中石化主要財務數據(人民幣) (2011-08-31) (圖)
紅籌國企/窩輪:青啤力擴產能續看俏 (2011-08-31)
滬深股評:新湖中寶估值有望提升 (2011-08-31) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多