 放大圖片 
交銀國際
煤炭行業2011年上半年整體發展形勢良好。2011年上半年全國煤炭產量達17.7億噸,同比增長12.7%。上半年中國淨進口煤炭6174萬噸,同比下降11.5%。6月社會煤炭庫存達到2.88億噸,同比增長41%。秦皇島動力煤價上漲至905元/噸,同比上漲15.3%,較年初上漲了7.7%。
香港煤炭上市企業整體業績同比增三成。煤炭行業上市企業2011年上半年整體營業額同比增長33%,整體核心淨利潤同比增長29%。
大型煤股銷量穩步提升
三家大型煤炭上市企業的產銷量穩步提升。中國神華(1088)商品煤產量及煤炭銷售同比大幅增長28.6%和31.1%;兗州煤業(1171)原煤產量及銷量同比增長12.4%和16.6%;中煤能源(1898)原煤產量及銷量同比增長6.5%和9.6%。三家小型煤炭上市企業中,首鋼資源的焦煤產量及永輝焦煤的煤炭銷量均有顯著的增長。
營業額增長受益於煤炭平均銷售價格上漲。上半年內地國際動力煤價持續上漲,各上市公司煤炭平均售價均有明顯的提升,三家大型煤炭企業中,兗州煤業的加權平均煤炭銷售價格漲幅最大,同比提高14.5%。覆蓋的小型煤炭企業中,首鋼資源(0639)的原焦煤平均售價漲幅最高,達26%。
下半年動力煤仍有望保持旺盛需求。預計下半年實體經濟可能受到國際金融市場波動的影響,從而導致以重工業為首的下游產業的需求增速放緩。而從用電結構來看,第三產業和居民用電仍將保持快速增長,從而使我們有理由相信,下半年動力煤的需求增速將高於焦煤。
預計下半年煤價或穩中有漲,維持煤炭行業「領先」評級。預計未來數月動力煤價格或將穩中回升,長期來看煤炭價格將延續上升格局,有利於上市公司在未來的定價上取得優勢。我們看好未來煤炭價格走勢及上市煤炭企業的盈利增長前景,維持行業「領先」評級。
兗煤PE7.7倍已具吸引
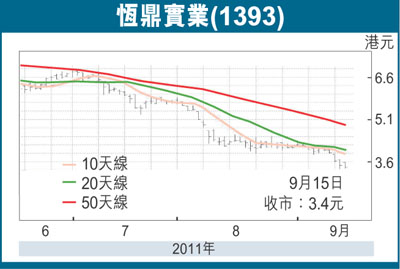
重點關注公司。近期兗州煤業股價大幅下調,對應動態11PE僅為7.7倍,我們認為其價值投資機會已經到來,維持其「買入」評級。同時,我們維持中煤能源和中國神華的「長線買入」評級。此外我們也看好覆蓋的三家小型煤炭上市公司,恒鼎實業(1393)、永輝焦煤(1733)和首鋼資源,近期三家公司股價大幅下行,目前的股價已經低估了公司的合理價值,我們維持三者「買入」的投資評級。
|




 放大圖片




