 放大圖片 
國浩資本
長城汽車(2333,長汽)主要於內地生產及銷售運動型多功能車(SUV)、轎車及皮卡車。於2011年上半年,長汽為國內最大之皮卡車生產商,擁有30%之市場佔有率。長汽亦擁有最暢銷SUV型號Hover-H系(市場佔有率為9.3%)。
於2011年上半年,淨利潤上升109%至18.1億元人民幣。主要推動力為強勁之銷售增長及利潤率之改善。於上半年,汽車銷售量上升47.3%至218,288輛,帶動營業額於上半年增長49.8%至136.7億元人民幣。值得留意的是長汽之銷售量增速自2006年以來持續地高於中國汽車業之平均增速,證明長汽良好之業務擴展能力。此外,毛利率由去年同期21.4%升至今年上半年23.2%,而營運成本佔營業額由去年同期7.0%下跌至今年上半年6.0%,主因規模效益顯現及產品之高質素令市場推廣所需力度減少。
雖然節能補貼之門檻據報由2011年10月1日起有所提升(由每百公里耗油量由原先6.9升減至6.3升),從而對長汽之汽車銷量有所影響(據估計長汽約44%之銷量將不再符合資格),但長汽所受影響將較其他低端汽車生產商為低。如吉利(175)及比亞迪(1211),據估計有~95%及~66%之銷量將不再符合資格。
此外,長汽汽車之質素隨著VoleexC30獲得由中國新車評價規程頒發5星撞擊評級(最高等級)再次受到肯定,我們認為長汽之高產品質素將可減輕政策之負面影響。而為進一步改善產品質素,長汽已跟各著名汽車零部件生產商展開合作項目,例如跟Bosch、TRW及Autoliv於安全系統方面、Valeo及Ricardo於動力系統方面等。我們相信以上合作將有利於長汽以質素為重之技術發展。長汽汽車之設計亦採用了統一之設計主題。我們相信這有助提升品牌認知度。
新車應市 銷售添動力
我們相信HavalH6於上月及C50於本月之推出將令於下半年銷售動力再次上升。配備1.5L渦輪引擎以及周全之設備,我們相信H6及C50成功推出市場之機會甚高。於8月及9月相繼推出之C30(2012年版)及C20R亦將提供進一步支持。
本行維持其盈利預測。本行預計2011年營業額增速為31.3%(291.2億元人民幣)。當中假設汽車銷售量為47.5萬輛,按年上升30.7%,較管理層指引低5%,以及0.5%之平均售價上升。假設毛利率為22.8%(按年上升0.5個百分點)及營運成本佔營業額比例為8.4%(按年下跌0.2個百分點),我們預計淨利潤為35.9億元人民幣(每股盈利1.309元人民幣),按年上升33%。
本行亦為2012年盈利作預測。假設營業額上升11.3%至324.2億元人民幣,毛利率下跌0.3個百分點至22.5%,營運成本佔營業額比例於8.4%持平,本行預測2012年淨利潤為39.0億元人民幣(每股盈利1.423元人民幣),按年上升9%。
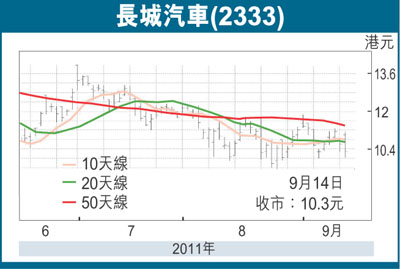
長汽現以6.6倍2011年市盈率交投,低於自2005年8月至今平均預測市盈率0.8個標準差。本行認為估值吸引。維持目標價$15.3,基於9.6倍2011年預測市盈率,稍高於平均預測市盈率之9.0倍。重申買入評級。
|




 放大圖片




