 放大圖片 
韋君
港股昨再度上演「過山車」行情,若稍欠定力,隨時會被「震」出局。在昨日頗為反覆市況中,強勢股的中移動(0941)依然顯露強者本色,該股全日最多僅跌1格,收報79.9元,升2.05元或2.63%,續成為支撐大市的主要「功臣」。此外,內銀股的建行(0939)和內險股的國壽(2628)也現大撼大場面,但最終均能倒升報收,多少也反映股指跌至現水平,已吸引實力盤換馬收集行業龍頭股。
昨日建議趁低部署作中線收集的農業銀行(1288),在早段走高至3.3元後,一度創出上市以來低位的3.09元,最後以3.17元報收,仍跌0.07元或2.16%,走勢無疑令人失望,但此股2011年預測市盈率進一步降至低於7倍,論估值已處於吸引水平,有貨不妨續持有。
主營業務收入增長強勁
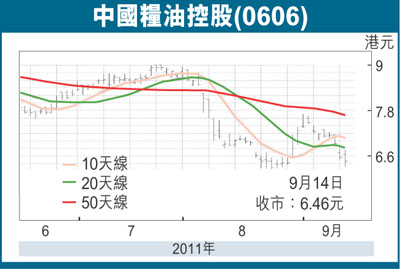
有跡象顯示資金選擇性入市吸納行業龍頭股,當中有業績支持的中國糧油控股(0606)便為其中一隻可留意對象。中糧油昨日跟隨大市上落,曾走高至6.76元,面對市況急回,該股退至6.33元已復見支持,可見之前所造出年內低位的6.26元經得起考驗,最後以6.46元報收,仍跌0.11元或1.67%,但因現價較低位承接區不遠,已具值博率,故續可加以留意。
中糧油較早前公布中期成績表,錄得純利增長21%至16.03億元,每股盈利39.7仙,派中期息7.9仙,增派1.3仙。期內集團經營利潤增14.7%至26.42億元,收入更增48.1%至336.02億元。值得一提的是,中糧主營業務的油籽加工業務收入增70.3%至218.05億元,而生物燃料及生化業務收入則增23.9%至61.68億元。另一方面,受到經營成本上升的影響,利潤率則降2.3個百分點至7.9%。
集團業績符合預期,業務前景因而也獲大行認同,其中摩根士丹利的研究報告便指出,中糧油作為行業整合者,因此看好該公司長遠價值,預計2011至13年其銷售年複合增長率為22%,盈利增長年複合增長率為23%,評級維持「增持」。大摩又表示,中糧油在2012年預測市盈率7.5倍,較歷史平均低38%,2012年預測市賬率1.1倍,可見其價值。該行雖將目標價由11元下調至10.2元,惟較現價尚有近58%的上升空間。趁股價尚處尋底走勢部署收集,短線博反彈目標為本月初阻力位的7.7元,而中線則睇7月下旬以來的9元關。
|




 放大圖片




