 放大圖片 
北京首證
士蘭微(600460.SS)的LED芯片主要用於彩屏市場,是內資中最大的彩屏芯片供應商,市場份額僅次於日亞和科銳。公司的小功率白光芯片質量上已沒問題,芯片的光效已達120流明每瓦,在商用照明領域已經具備競爭力。目前,公司在照明市場開始了小批量的供貨。
公司在去年訂購了8台MOCVD設備已到了5台,剩下的3台也將很快到位。隨著設備的到位,今年公司外延片的自給率將由50%逐步提高到70%。去年和今年是LED行業中芯片產能大幅擴張的兩年,所以芯片的價格在今明兩年會有較大幅度的下降。士蘭明芯生產的LED芯片的質量較高,價格高於同行約10%,而且成本控制要好於同行,受到價格下降的影響相對較小。
公司在2009年成立美卡樂做LED芯片封裝,美卡樂的封裝主要是做彩屏產品,定位是能夠與日亞、科銳等世界第一方陣的公司進行競爭。由於定位於高端市場,封裝的價格要遠高於國內同行,公司目的在於打造品牌,不急於為了收入而降價銷售。在封裝質量上,美卡樂的產品與日亞並無差異,並開始和全球最大的LED顯示屏廠商達科合作。
芯片製造領域具優勢
從半導體行業的發展歷程看:在集成電路領域,由於製造門檻的提高,及技術的快速進步,行業正在IDM模式走向行業分工模式,形成IC設計、晶圓代工、封裝測試三個環節;但是在模擬電路及混合電路領域,仍然是以IDM模式為主。公司經過多年的探索,建成了自己獨特的製造工藝,並在5寸、6寸芯片製造上有國內最好的工藝,成功轉型成IDM模式,這為公司後繼的發展打下了良好的基礎。2010年,公司建成了功率模塊封裝線,未來公司的產品將不僅僅是芯片,還有成品,而且完全採用自己的芯片。2011年3月份,公司芯片的月產達到12.8萬片,預計在年底將達到18萬片。
在剛上市時期,公司還完全是一家集成電路設計企業,但是由於公司在早期做的是低端市場,隨著國內設計公司越來越多,競爭也越來越激烈,公司這傳統領域面臨很大挑戰。近年來公司不斷優化自己的產品線,往高端市場去做,目前在高壓驅動、LED驅動等領域國內只有公司能做,公司研發高清解碼芯片預計將在今年年底完成。預計未來兩年,這些新的產品線將會有較快的成長。
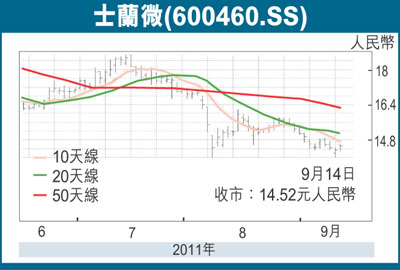
二級市場上,該股經過近期的連續調整後,股價逐步企穩。鑒於該股優良的基本面以及較好的安全邊際。預計該股後市仍有上升空間,建議投資者重點關注。
|




 放大圖片




