 放大圖片 
申銀萬國
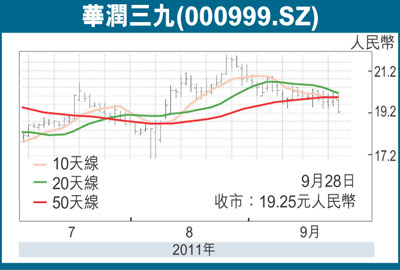
中藥材和白糖成本上升影響2011年盈利:2011上半年中藥材價格均有不同程度上漲,華潤三九(000999.SZ)所用中藥材價格同比漲幅超過30%。公司OTC主導產品感冒靈、三九胃泰等均為顆粒劑型,白糖是主要輔料,公司每年約使用3萬噸白糖,2010年底開始白糖價格大幅上漲大幅增加公司成本。原材料成本上升導致上半年毛利率同比下降2.6個百分點,淨利潤增速僅2%,遠低於24%的收入增速。
全力整合外延擴張具看點
華潤醫藥完成北藥整合後,公司將整合北藥旗下北京雙鶴高科、合肥神鹿雙鶴、遼寧本溪三藥等中藥企業,豐富OTC業務產品線,我們預計整合年內完成。公司品牌強大,渠道管理和營銷經驗豐富,通過尋找外部收購對象,豐富OTC、中藥處方藥等產品線。
製藥業務將保持快速發展
OTC業務堅持渠道變革和品類規劃,注重基藥和新品種市場開發,對OTC全產業鏈進行整合,加強老品種二次開發,針對重點中藥材啟動GAP基地建設。中藥處方藥業務不斷豐富產品線,獲得優質注射液產品資源,積極開展現有產品再評價,加強學術營銷能力。中藥配方顆粒發展受益於中藥飲片行業的快速增長和醫生認識的提高,未來加快省標、國標建設,建設生產基地解決產能不足問題。
盈利預測與評級:2012年成本下降可期,盈利增速加快:我們維持公司2011-2013年每股收益0.90元、1.08元、1.29元(人民幣,下同)同比分別增長8%、20%、19%,對應的預測市盈率分別為22倍、18倍、15倍。公司是華潤中藥業務發展平台,華潤醫藥謀求上市有動力支持公司業務發展。考慮到公司製藥業務收入快速增長,外延擴張可期,若原材料價格下降超預期,公司業績仍有可能超預期,我們維持增持評級。
|




 放大圖片




