 放大圖片 
國浩資本
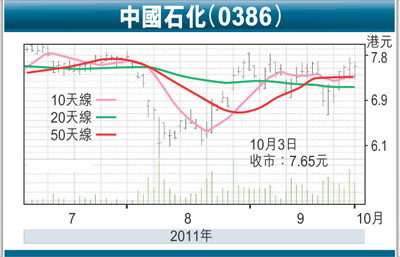
中國石化(0386)9月份股價升1.3%,是恒指成份股中表現最佳的股份,分別優於恒指及國指15.6%及19.8%。本行仍然認為政府傾向於縮短成品油定價機制中的時間周期,從目前的22個工作日變為10個工作日,這變化可能是煉油公司股價表現的催化劑。為了令下游石油產品價格能更緊貼上游油價變化,發改委對定價機制作出改革的意向相當明確。近日發改委副主任在夏季達沃斯論壇上的講話令本行認為改革在2011年推進的概率將大大提升。這將令市場上調對中國石化的盈利預測,並減低公司的政策風險折價,從而提升公司的估值水準。
中國石化發佈了優於預期的中期業績,純利增長12%至412億元人民幣(每股盈利0.48元人民幣),同時公佈中期派息0.1元人民幣,按年增長25%。
煉油虧損少於中石油
煉油業務錄得虧損,但虧損額少於中國石油:煉油板塊2011年上半年虧損122億元人民幣,2010年同期為57億元人民幣的利潤。按照原油加工量10,850萬噸計算,每噸虧損112元人民幣,與中國石油(857)平均每噸虧損352元人民幣相比(按照原油加工量6,650萬噸和總虧損額為234億元人民幣計算)表現較好。
營業利潤按年增長了96%至163億元人民幣。其中乙烯產量按年大幅提升了19%至500萬噸。零售業務更加向零售傾斜(按年增長了21%),零售比重增加5.6個百分點至66.8%,而批發量按年下降了29%。因此零售業務營業利潤按年增長36%至196億元人民幣。
勘探開發受惠產品升
勘探開發板塊受惠於產品價格的提升,營業利潤增長26%至346.5億元人民幣。主要原因是原油和天然氣實現價格分別按年增長了33%和26%。
7月以來化工業務的毛利水準仍在持續恢復之中。本行預期第3季度的綜合毛利水準仍舊能夠恢復到第1季度的水準。本行預料2011年每股盈利將按年增長9%至0.9元人民幣,較巿場共識0.88元人民幣高2%,現時股價相當於2011年7.1倍的市盈率,較行業平均的9倍2011年市盈率有很大程度的折讓。本行認為下滑風險十分有限。
本行重申對公司的買入評級,6個月目標價9.2元,相當於8.5倍2011年市盈率。主要的下行風險是油價大幅飆升使煉油盈利受損和內地需求的大幅回落。
|




 放大圖片




