 放大圖片 
交銀國際
由於國家要求把全國天然氣消費量由2010年的4%(或940億立方米)提升至2020年的10%,中國正致力入口更多天然氣。中石油(0857)目前向土庫曼輸入昂貴的天然氣,令其利潤率由歷史平均的約25%大幅下跌至2011年上半年的13%。近日中國宣佈減少天然氣補貼,並延遲天然氣價格改革,對中石油的增長帶來影響。
中石油上游業務負擔沉重
資源稅和特別的上游暴利稅為中石油的上游業務帶來沉重負擔。由於中石油主要的生產地位於資源稅首先推出的中國西部,公司在2010年和2011年上半年繳納了相當於期內經營利潤的6.4%和8.8%的資源稅,比例並不合理,而中石化(0386)在期內繳納的資源稅只相當於期內經營利潤的2.9%和3.6%。離岸油氣生產商中海油獲豁免繳納有關稅項。
中石油因過於集中上游業務,在原油價格較高時,公司須繳納較高的特別油品稅。以目前原油價格每桶110美元為例,其中25.5美元屬於上游業務稅,相當於總收入的23%;而當原油價格每桶為80美元或90美元時,上游業務稅的開支分別相當於總收入的17%或19%。
中石化享煉油銷售優勢
中石化為亞洲最大的煉油商,通過龐大營運規模享有煉油效益及銷售溢價優勢。2011年上半年,基於投入原油成本下降,加上市場推廣銷量增長,中石化錄得歷史盈利新高。基於煉油定價因素,中石化的波幅低於其他同業,以致歷史股價存在折讓。2011年上半年顯示出投資者的憂慮已不再相同。給予「買入」評級,目標價10港元,相當於2012年預測市盈率8.7倍。
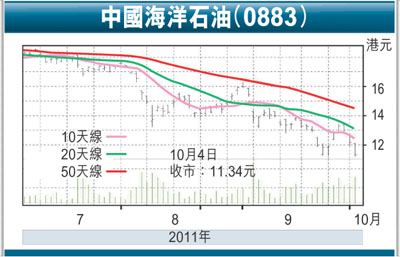
中海油是一家頂尖的離岸營運商,產量增長及儲量替代率超越國內及國際同業。財務狀況方面,中海油的現金充裕。公司集資32.5億美元現金淨額,有助公司為開發項目及收購交易提供資金。短期而言,荔灣項目、南中國海項目、阿根廷PAEII項目及伊拉克項目將繼續貢獻儲量及產量增長。近期PAEII項目延誤及蓬萊19-3氣田關閉已分別減少產量3.5%及2%,令股價下跌38%,而布蘭特期油及恒生指數則分別下跌9.26%及25%。我們認為中海油的股價將會快速反彈,原因是過往經驗顯示負面因素消除後股價將會快速反彈。給予「長線買入」評級,潛在上升空間26%。
|




 放大圖片




