 放大圖片 
統一證券(香港)
大唐發電(0991)為內地五大國有電企之一的大唐集團的附屬企業,業務以火電為主,項目集中於華北,其餘大多位處華東及西南。受惠於煤價下滑成本縮減,以及煤電改革提速,預計大唐2012年每股盈利(EPS)成長40%。
投資建議:預期通脹下滑有利煤電改革的推進,煤價潛在下跌亦利好火電業務,以2012年EPS及12倍PE計目標價3.12港元。
股價驅動力:2011年10月中央將電網剝離業務及多間央企整合成巨企,集合電網設計及鋪設能力,明顯為壓制兩大電網公司對用家的議價能力,其利潤率有望壓縮,有利煤電改革。事實上中央於今年8月時亦曾表示將加快推行居民階梯電價。
煤價步入跌軌機會增
現時國際油價相對煤價存在頗大折讓,截至9月底比率為0.65倍(油價/煤價),遠低於長期趨勢的0.9倍。由於環球經濟不景將拖累兩者需求,加上油價難以大升,因此煤價步入跌幅軌道的機率大增,對燃料成本佔總經營成本約7成的大唐甚為有利。
現時預期2011年度PE僅約10倍,低於華潤電力(0836)及華能(0902)的13倍及15倍,而華電國際(1071)預期更將錄得虧損。公司自產煤比重較高,於08年煤價飛升時利潤率不遜潤電更遠優於華能,故現時偏低的估值更顯投資價值。
公司目標2015年清潔能源發電佔比升至2成(現時比重小於10%),以減低對煤電的依賴,從而減輕煤價波動帶來的影響,盈利波動性下降亦有助增加投資價值。
焦點更新:2011年上半年收入增長15%至333億元(人民幣,下同);經營溢利率下跌0.1個百分點至13.4%;由於利息開支上升28%,EPS下跌1.3%至0.075元。收入上升主因上網電量同比增長19%,平均電價亦有單位數字升幅;溢利率下滑主因發電業務受累於單位燃料成本增幅高於電價,抵銷了煤開採業務及煤化工業務的明顯好轉。
2011年7-8月內地用電同比增11.8%及9.1%,相對1-8月的11.9%有所放緩。2011年9月旗下風電合營以2.2億澳元收購澳洲風電項目,預期後者可於2013年建成。
關注負債水平高於同業
投資風險:2011年9月內地再次收緊未來兩年火電排污標準,或進一步增加電廠的興建及營運成本。煤電改革進展未如預期,煤價若再上升營運壓力將增大。負債水平高於同業,利率高企或加重其利息開支。
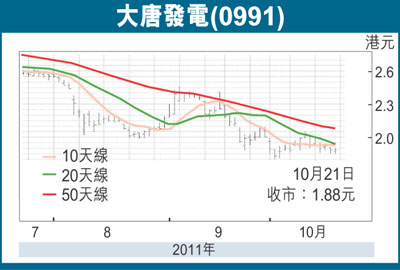
技術分析:股價自2009年中的5港元高位跌至2港元水平,現時位處2004至2006年的長期橫行區及2008年金融海嘯低位,預期將有不俗支持力。近日周線RSI(14)與股價呈明顯背馳屬利好。
|




 放大圖片




