 放大圖片 
韋 君
全球七大央行聯手紓緩金融市場資金緊絀壓力,刺激外圍歐美股市大幅上揚,港股好友昨日在12月首個交易日即借勢大挾淡倉,埋單計數漲逾千點。雖然現貨月期指收市炒低水79點,但近日恒指由低位的17,613點低位支持回升至19,000點大關之上,大大話話已進賬約1,400點,好友重新佔上風已不待言。
港股12月即開好頭,不過資金追捧的重點,已由之前明顯跑贏大市的內需股,轉移至中資內房、內銀、內險及石油,以及本地地產及銀行等股份上。事實上,在昨日大升市之中,將於下周成為藍籌成份股的中國旺旺(0151)和康師傅(0322)均表現平平而已。儘管內需股鋒芒有所收斂,不過這類股份因受惠中國通脹放緩,以及「人行」放水等利好因素,故仍值得繼續留意。
油籽價回落紓緩成本壓力
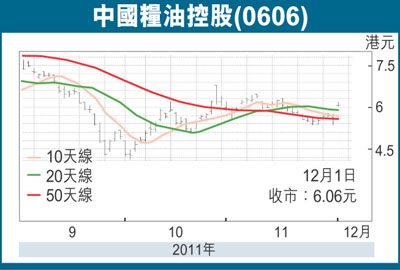
同被視為內需概念股的中國糧油控股(0606),昨曾走高至6.19元,收市報6.06元,仍升0.35元,升幅為6.13%,成交5,742萬元,惟較周三大增約2倍,可見已有資金埋位。中糧主要從事農產品加工,包括加工玉米、油籽、大米、小麥及啤酒原料生產。集團今年中期營業額及純利分別增長48%及21%,其中最主要的油籽加工業務收入增長70%至218億元,不過由於油籽價格高企,令該項業務毛利率大跌至8.8%,油籽跟隨各類食材價格回落,加上內地食用油限價令完結,預期未來油籽加工業務盈利有極大增長空間。
事實上,截止到11月18日的一周裡,全球油籽市場價格下跌,延續近期的跌勢,主要原因是歐元區債務危機令人擔憂,全球經濟增長可能放慢,美元匯率走強,都給農產品市場造成了利淡影響。由於油籽價格下調空間仍在,加上內地通脹壓力紓緩,都對中糧毛利率改善有利。
高盛最近發表的研究報告予中糧中性評級,目標價7元(相當於12年度市盈率8.5倍市、市賬率1.3倍);並指中糧是內地最大油籽加工商,積極發展下游的袋裝米業務,估計相關市場將穩定增長,可帶動中糧12-13年度的市佔率及收入增長。就股價走勢而言,中糧現價已企於多條重要平均線上,在股價走勢已改善下,該股後市的反彈空間也續可看好,中線上望目標為8元關。
|




 放大圖片




