 放大圖片 
東方證券
上海醫藥(601607.SS)決定控股常州康麗製藥有限公司並最終收購其100%股權,收購定價以經評估的康麗製藥企業整體價值3億元人民幣為基礎確定(最終價格以經國資評估備案的企業評估價值為基礎)。
康麗製藥創建於1986年11月,位於江蘇省常州市武進區,法定代表人趙忠駿,公司是一家專業生產特色原料藥和中間體的製藥企業,其產品聚焦在核甘類抗病毒原料藥和沙坦類抗高血壓原料藥,核心產品有伐昔洛韋、纈沙坦等。截至2011年6月末,該司總資產10,390.97萬元(人民幣,下同),總負債2,403.31萬元;2011年上半年,該司實現銷售收入6,293.34萬元,實現淨利潤1,725.74萬元。
將受惠產業轉移大潮
我們預計,已經開始了幾年的特色原料藥的產業轉移趨勢仍將在未來2-3年內得到持續,仿製藥競爭壓力依然會迫使國外大型原研藥企和仿製藥企不斷的進行生產轉移。雖然2011年中國的人力成本和環保成本在不斷上漲,但相比於印度,中國在產業鏈配套、能源支持、基礎設施建設方面仍具有明顯優勢,越來越成熟的國際合作經驗和軟硬件條件也將令中國持續的受益於產業轉移大潮。
通過收購康麗製藥,上海醫藥可引入數個高附加值的原料藥產品以豐富整體產品線,進而將大大增強在抗病毒領域原料藥研發、生產上的整體實力;康麗製藥作為公司在華東地區的特色原料藥研發和生產基地之一,將成為在建的上海星火原料藥基地的重要補充。預計本次收購後公司將分別在研發生產、國際註冊、產品銷售等方面對康麗製藥進行資源整合。
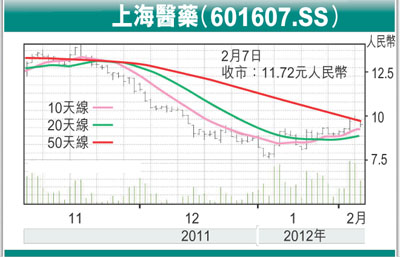
投資建議:維持盈利預測不變,預計公司2011-2013年每股收益為0.81元、0.91元、1.11元,目前股價存在低估,繼續維持公司買入評級。
|




 放大圖片




