 放大圖片 
交銀國際
中國三江化工(2198)日前發布正面盈利預告稱,公司2011年核心淨利潤預計將同比增長約50%。
去年盈利料增長5成
我們過去一直堅定看好公司2011年的盈利,並看好公司2011/12/13的成長性和投資價值。此前預計的公司2011年核心淨利潤為人民幣3.74億元,同比增幅達40.4%。按照公司此次披露的預期增幅約50%計算,公司2011年核心淨利潤有望實現人民幣3.99億元,超出我們此前預期約6.7個百分點。
行業的特殊性使公司具備獲得相對穩定的加工利潤的能力。公司2011/12/13年產能的持續擴張將使公司盈利出現大幅增長。未來對公司投資價值起關鍵作用的因素包括:未來新增產能是否能夠如期投產、公司產品加工毛利是否能保持穩定等兩大因素。
新產能三年內續增
未來三年,公司既定的新建產能項目包括:公司擁有50%權益的三江湖石10萬噸/年環氧乙烷項目計劃於2012年6月投產,將對公司2012年業績的提升作出貢獻;公司100%權益的四期10萬噸/年環氧乙烷項目計劃於2012年底投產,將對公司2013年業績的提升作出貢獻;公司100%權益的環氧乙烷五期20萬噸/年項目計劃於2012年二季度在浙江海鹽經濟開發區開工建設,計劃於2014年上半年建成投產,將為公司2014年業績的提升作出重大貢獻。
微調2012年業績預期,同時大幅調高2013年盈利預期。當前環氧乙烷市場相對低迷,但我們仍看好消費升級對公司下游產業的提振作用。結合公司2012年和2013年新建產能的投產時間進度,我們對未來兩年的盈利水平做出調整:公司2011/12/13每股盈利預期由人民幣0.37/0.42/0.49元調高到至每股0.40/0.41/0.57元。
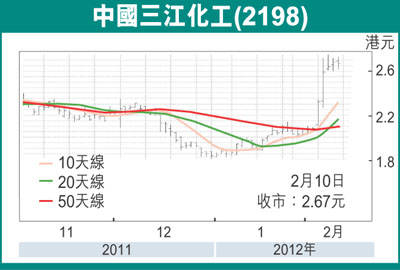
公司投資價值非常明顯,2012年動態股息率一度達到8%。即使經過最近兩天股價的大幅上漲,公司的2012年動態股息率仍高達5.88%。我們維持對三江化工「買入」的投資評級,並維持此前設定的目標價4.11元(昨收市價2.67元)。
|




 放大圖片




