檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年8月7日 星期二
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

滬深股評:鄭煤機盈利穩健增長


http://paper.wenweipo.com   [2012-08-07]     我要評論
放大圖片

平安證券

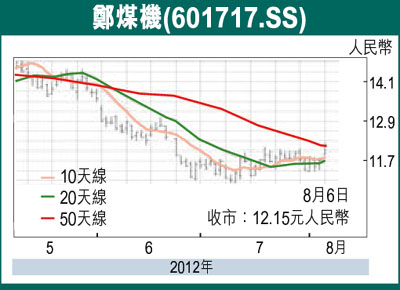
 鄭煤機(601717.SS)上半年淨利潤快速增長,營業總收入47.24億元(人民幣,下同),同比增長25.9%,歸屬於上市公司股東的淨利潤8.08億元,同比增長47.8%,每股收益(EPS)0.58元。

 淨利潤增速快於營業收入增速,主要原因是三項費用率由去年同期8.55%降至7.14%,有效所得稅率由去年同期23.9%降至16.0%。報告期內合同訂貨額同比增長28.5%,年內業績有保障。

 上半年公司為伊泰集團、潞安集團、瀋煤集團、淮南礦區和俄羅斯研製量身定做的高端產品,有望複製與神華長期合作模式,通過研發合作獲得客戶更多的訂單份額,這使得公司在競爭日趨激烈、下游集中度提升的液壓支架市場中優勢將更加明顯。

 上半年公司液壓支架收入32.72億元,同比增長了22.1%;結合公司訂單及排產情況,預計全年液壓支架收入有望達到65億至70億元,同比增長20%左右。

綜採設備和海外業務添動力

 掘進機、刮板機等綜採設備仍在培育中,預計今年刮板機和掘進機收入合計不超過3億元,同比增長150%左右,隨著規模擴大,毛利率有望穩中有升。上半年海外業務實現銷售收入2.80億元,同比增長155%;毛利率為59%,明顯高於國內液壓支架毛利率水平,海外業務對業績增長的邊際效用明顯。

 由於液壓支架毛利率預期上升,我們將公司2012-2014年EPS分別上調至1.08、1.25、1.52元,目前股價對應2012-2014年市盈率分別為10.9倍、9.4倍及7.7倍。

 短期內擔憂煤炭行業不景氣影響煤機訂單,但考慮公司處於行業龍頭,且受益下游行業集中,公司有望維持穩定增長,維持「推薦」評級。

相關新聞
數碼收發站:二線內銀股也受捧 (2012-08-07)
股市縱橫:中石化走勢呈強可跟進 (2012-08-07) (圖)
港股透視:港鐵業務穩定伺機吸納 (2012-08-07) (圖)
紅籌國企/窩輪:基金愛股 重機可收集 (2012-08-07)
滬深股評:鄭煤機盈利穩健增長 (2012-08-07) (圖)
大市透視:港股可望延續漲勢 (2012-08-07)
投資觀察:逢低收集受惠國策股 (2012-08-07)
AH股差價表 (2012-08-07) (圖)
投資攻略:績優股支撐 星基金吸引 (2012-08-07) (圖)
金匯出擊:歐元走勢回穩探高 (2012-08-07) (圖)
金匯動向:憧憬就業數據向好 加元短線升幅擴大 (2012-08-07) (圖)
數碼收發站:二萬關待破 資源股可捧 (2012-08-06)
股市縱橫:中銀核心業務增長可憧憬 (2012-08-06) (圖)
H股透視:國藥內部整合提升盈利 (2012-08-06) (圖)
滬深股評:珠海港風電業務提供盈利 (2012-08-06)
紅籌國企/窩輪:聯想尋底完成反彈未盡 (2012-08-06)
輪證動向:�瓻�牛熊證交投連升三周 (2012-08-06)
專家分析:東亞力拓人幣業務 (2012-08-06)
專家分析:和黃反覆上試75元 (2012-08-06)
專家分析:宏洋目標價上望8元 (2012-08-06)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多