 放大圖片 
交銀國際
江西銅業(0358)經過2011年德興銅礦產能大規模釋放之後,2012-13年自產銅精礦增量將較為有限。一方面,公司將以維持現有礦山穩定生產為側重點,目前尚無大規模資源收購的計劃,新增資源量主要來源於德興銅礦周邊礦帶勘探。另外,隨著礦山開發品位逐漸下降,目前平均品位0.38%。
近兩月銅加工訂單回升
我們估算公司2012/2013年產量分別為21.0萬噸、21.7萬噸,增速放緩至5%、3%,與此前預測基本一致。增量來自於德興及城門山銅礦,後者品位和儲量較高但開發時間較晚,仍處於不斷礦建產能釋放的階段,是未來看點之一。
上半年銅加工產品(銅管、漆包線)的需求同比大幅下滑,而近兩個月訂單較上半年有好轉,由於下游部分生產商和中間持貨商低位拿貨積極性提高,且電器生產商的訂單需求有一定回暖,但能否持續好轉主要還是取決於宏觀經濟活力及政策面。
由於地方政府財政收入下滑,市場傳聞部分高新技術認證企業15%的優惠稅率已經提前結束。管理層認為,公司優惠稅率存在提前結束的風險,具體時點尚不確定。我們測算如果2013年稅率恢復至25%,將拉低每股盈利0.26元。
海外礦山2015年投建
北秘魯項目面臨當地原住民的社區壓力以及新政府對於本土礦業的保護情緒,無法正常施工,目前正在積極協調;阿富汗艾娜克項目中所涉及到的文物預計2013年完成搬遷,但征地困難仍未解決,預計2015年投建。
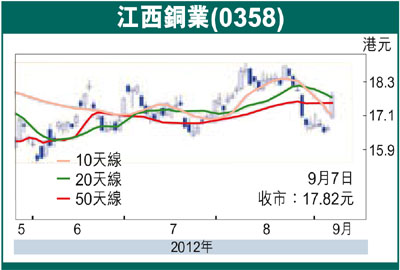
維持公司2012/2013年預測的每股盈利1.58/2.16元,對應2012/13年市盈率為10.5倍/7.7倍。維持21.4元(昨收市17.82元)的目標價及「買入」評級。主要看點在於生產可預見性及銅價反彈對業績和估值的帶動。
|




 放大圖片




