 放大圖片 
國浩資本
根據香港政府統計處公佈,本港8月份的零售總銷貨價值只按年升4.5%,低於市場共識的5.7%。此外,珠寶首飾、鐘錶及名貴禮物的零售銷貨價值在8月份按年跌3.4%,是2009年7月以來首次下跌。
黃金周內地客訪港減1成
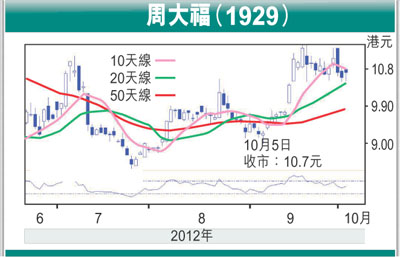
本行相信令人失望的零售數據再加上黃金周首4日的內地遊客訪港人數較去年跌10%,會對一眾珠寶股構成沽壓。其中周大福(1929)的股價自8月底的表現優於恒生指數6%,主要是由於期間金價急升及市場憧憬黃金周的銷售表現強勁。雖然本行對金價的前景看好,但在內地、香港兩地的零售銷售增長放緩背景下,周大福的估值顯得昂貴。
中國的金銀珠寶零售銷售在截至3月份的2012年財年度按年升34%,而在2012年4月至8月份則按年升18%。本港珠寶首飾、鐘錶等零售價值在截至3月份的2012年財年度按年升38%, 但在4月至8月份卻只年升3.5%。截至2012年3月份的財年度,香港及澳門門店銷售佔公司總營業額的43.2%,而同店銷售增長則達48.4%。
內地研保留奢侈品消費政策
另外,亦有報道指中國政府正研究發展外國品牌的直銷平台以促進競爭及保留奢侈品消費於內地市場。以較長線角度而言,該政策轉變肯定會影響香港的奢侈品銷售。
根據巿場共識,周大福2013年財年的營業額將按年增長20%至681億元,攤薄後每股盈利增長2%至0.70元。這指出公司現價相當於2013年財年15.2倍巿盈率,本行認為估值不吸引。考慮到2012年下半中國國內生產總值增速放緩,本行相信巿場2013年財年的營業額估算過於樂觀。重申沽售周大福,目標價8.50元(昨收市10.70元),相當2013年財年12倍巿盈率。
|




 放大圖片




