檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年10月6日 星期六
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

證券分析:零售增長放緩 周大福估值貴


http://paper.wenweipo.com   [2012-10-06]     我要評論
放大圖片

國浩資本

 根據香港政府統計處公佈,本港8月份的零售總銷貨價值只按年升4.5%,低於市場共識的5.7%。此外,珠寶首飾、鐘錶及名貴禮物的零售銷貨價值在8月份按年跌3.4%,是2009年7月以來首次下跌。

黃金周內地客訪港減1成

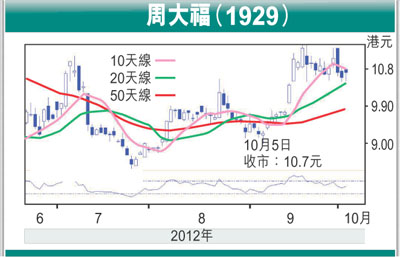
 本行相信令人失望的零售數據再加上黃金周首4日的內地遊客訪港人數較去年跌10%,會對一眾珠寶股構成沽壓。其中周大福(1929)的股價自8月底的表現優於�琤肏�數6%,主要是由於期間金價急升及市場憧憬黃金周的銷售表現強勁。雖然本行對金價的前景看好,但在內地、香港兩地的零售銷售增長放緩背景下,周大福的估值顯得昂貴。

 中國的金銀珠寶零售銷售在截至3月份的2012年財年度按年升34%,而在2012年4月至8月份則按年升18%。本港珠寶首飾、鐘錶等零售價值在截至3月份的2012年財年度按年升38%, 但在4月至8月份卻只年升3.5%。截至2012年3月份的財年度,香港及澳門門店銷售佔公司總營業額的43.2%,而同店銷售增長則達48.4%。

內地研保留奢侈品消費政策

 另外,亦有報道指中國政府正研究發展外國品牌的直銷平台以促進競爭及保留奢侈品消費於內地市場。以較長線角度而言,該政策轉變肯定會影響香港的奢侈品銷售。

 根據巿場共識,周大福2013年財年的營業額將按年增長20%至681億元,攤薄後每股盈利增長2%至0.70元。這指出公司現價相當於2013年財年15.2倍巿盈率,本行認為估值不吸引。考慮到2012年下半中國國內生產總值增速放緩,本行相信巿場2013年財年的營業額估算過於樂觀。重申沽售周大福,目標價8.50元(昨收市10.70元),相當2013年財年12倍巿盈率。

相關新聞
數碼收發站:美失業改善 股市有運行 (2012-10-06)
證券分析:零售增長放緩 周大福估值貴 (2012-10-06) (圖)
H股透視:海螺受惠水泥業整合價升 (2012-10-06) (圖)
紅籌國企/窩輪:汽車板塊熱炒 落後股抬頭 (2012-10-06)
內房透視:新供應增 憧憬內房「銀十」 (2012-10-06) (圖)
大市透視:港股有望進入整體強勢 (2012-10-06)
證券推介:SOHO租金收入目標40億 (2012-10-06)
AH股差價表 (2012-10-06) (圖)
投資攻略:旺季在即 吸奢侈品基金 (2012-10-06) (圖)
基金透視:歐債緩和 配置歐股基金 (2012-10-06)
金匯動向:央行隨時買債 歐元補倉重越1.3 (2012-10-06) (圖)
數碼收發站:大戶樂觀 高位爭持 (2012-10-05)
股市縱橫:中糧油發力可後來居上 (2012-10-05) (圖)
港股透視:成長型企業 太平被低估 (2012-10-05)
紅籌國企/窩輪:中海集運買盤增可跟進 (2012-10-05)
證券分析:協眾完整系統毛利較高 (2012-10-05) (圖)
大市透視:追捧中小股熱情逐步轉濃 (2012-10-05)
證券推介:聯想短期可上試7元 (2012-10-05)
AH股差價表收市價 *停牌 (2012-10-05) (圖)
投資攻略:電訊股基金魅力依然 (2012-10-05) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多