檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2013年2月23日 星期六
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

證券推介 :創科續受惠美樓市復甦


http://paper.wenweipo.com   [2013-02-23]     我要評論
放大圖片

國浩資本

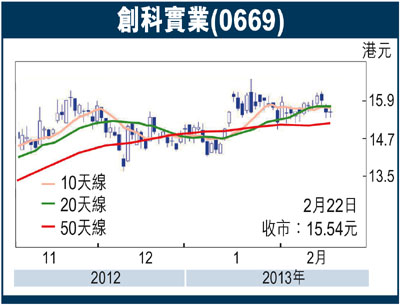
 創科實業(0669)過去6個月的股價表現優於�瓻�19.2%。

 創科70%營業額來自美國巿場,故此股價表現和美國樓巿高度相關。1月份新屋動工按月跌8.8%至89萬間,較平均預測低。增長放慢主要是受中西部及東北部地區拖累,相信與當地天氣有關。建築批文則上升1.8%至92.5萬間。申請數目創2008年中以來新高。值得留意的是,2012年美國新屋動工創2008年以來的最高水平,而同期按揭息率則跌至紀錄新低。只要按息維持於現水平,本行預期美國樓房建設在2013年會持續反彈。

推300個新產品 提升毛利率

 除了需求有所復甦外,市場份額的提升及利潤率擴闊亦是兩個推動創科2013年盈利增長的原動力。由於品牌升級及旗下主要產品的不斷創新,公司在美國電動工具市場的份額由2006年的約15%增加至2011年的約20%。為了維持這趨勢,創科將於2013年推出300個新產品,其中13%-17%來自鋰離子電池燃料系列。由於這些新產品的平均售價高於現時的系列,估計整體毛利率將有所增加。另一個動力來自於利潤率較高的配件部分。該公司目前的毛利率低於其主要同業約4個百分點,主要是由於來自配件分部的貢獻低於行業平均水平。基於創科執行能力的往績及對前景的指引,本行對創科能在今年收窄與同業利潤率差距感到樂觀。

 本行現時預計公司2013年的營業額增長8.8%。考慮到產品組改善,毛利率擴張大約0.5個百分點,以及固定成本下降0.6百分點,預計公司的2013年每股盈利按年升25%。相信公司在產品改進方面的努力將有助提升巿場份額。將創科由持有上調至買入,6個月目標價18.6元(昨收市15.54元),相當2013年17倍巿盈率,每股盈利增長25%。

 由於風險胃納改善,本行將估值水準由12倍巿盈率上調至17倍巿盈率。主要的下行風險包括美國復甦較預期慢及公司未能將原材料及勞動成本上升轉嫁給買家。巿場共識目標價為18.0元。

相關新聞
數碼收發站:財爺打壓投資需求對路 (2013-02-23)
證券推介 :創科續受惠美樓市復甦 (2013-02-23) (圖)
紅籌國企窩輪:保利置業估值偏低可捧 (2013-02-23)
大市透視:空頭建倉 積極性下降 (2013-02-23) (圖)
證券分析:新秀麗收購品牌見成效 (2013-02-23)
證券透視:保利協鑫宜候低吸納 (2013-02-23)
AH股差價表 (2013-02-23) (圖)
投資攻略:高收益債基金仍具吸引力 (2013-02-23) (圖)
金匯動向:意下周大選 歐元續波動 (2013-02-23) (圖)
基金透視:醫療股居產業佈局首選 (2013-02-23)
數碼收發站:大跌市有利基金低吸部署 (2013-02-22)
股市縱橫:農行急回 低吸機會 (2013-02-22) (圖)
紅籌國企/窩輪:國藥逆市向好可跟進 (2013-02-22)
證券推介:中興通訊料轉盈候低吸 (2013-02-22) (圖)
大市透視:大市調整 中長期趨勢未改 (2013-02-22)
港股透視:葉氏塗料業務增長可觀 (2013-02-22)
AH股差價表(2月21日收市價) (2013-02-22) (圖)
投資攻略:資金續捧新興債市基金 (2013-02-22) (圖)
金匯動向:油價急跌紐元受壓 澳元轉弱 考驗1.01 (2013-02-22) (圖)
金匯出擊:憂QE3提早結束 美元強勢走高 (2013-02-22)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多