 放大圖片 
海通國際 杜勁松博士
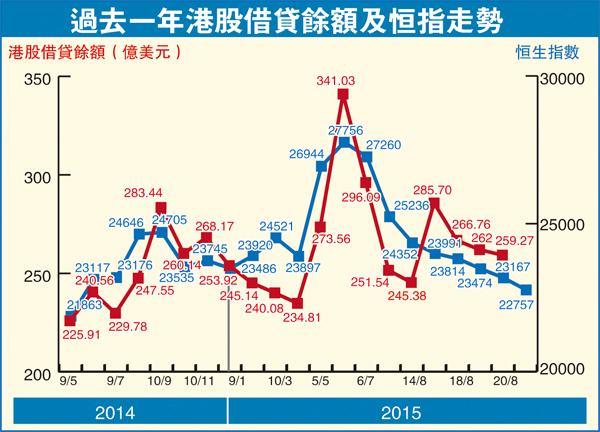
今年6月份港股日均成交1,400億元,7月份降至1,249億元,8月份以來則劇減至810億元左右。觀察港股借貸餘額走勢大體上與恒生指數變動一致,其中5月初和8月中旬空頭倉位拐點值得投資關注(數據來源:彭博、Markit)。
港股借貸餘額隨大市回落
進入8月以來市場一度表現淡靜,觀望氣氛較濃。但上周五A股及港股繼續向下調整,市場續轉淡。儘管上市公司半年業績已經明了,特別銀行、證券業均錄得不俗增長,但美國加息陰影以及內地宏觀政策仍未明朗,短期看仍缺乏令市場回彈的信心。
特別是在貨幣政策方面,人行出其不意調整美元兌人民幣中間價報價方式,並隨後作出解釋。從糾正中間價與市場價偏離程度而言,這的確是個進步。
但是,參考境外外匯市場定價過程、特別證券市場開盤價機制,在進一步完善人民幣匯率市場化的進程中,是否還需要這種中間價的存在?即使需要,該如何使中間價的機制更加透明、更加由市場主導?這些問題都需要進一步研究。
擴人民幣波幅限制成候選
正因為如此,我們無法斷言人民幣將進入趨勢性單邊貶值。但可以肯定的是,未來人民幣的匯率將更具彈性。預期央行調整中間價報價以後,進一步擴寬人民幣每日波幅限制也會成為其候選工具。
人民幣匯率彈性增加,理論上也將增加央行在「微調」貨幣供應量和利率的靈活性,這是來自「三元悖論」的解釋。但回到現實,內地能否繼續在促進資本自由流動(配合人民幣國際化進程)和實施獨立的貨幣政策方面邁出實質性舉措,仍充滿不確定性。若無更明確、更系統化的宏觀政策或干預出台,市場調整恐將繼續。(以上資料只供參考,並不構成任何投資建議)
|




 放大圖片




