 放大圖片 
國浩資本
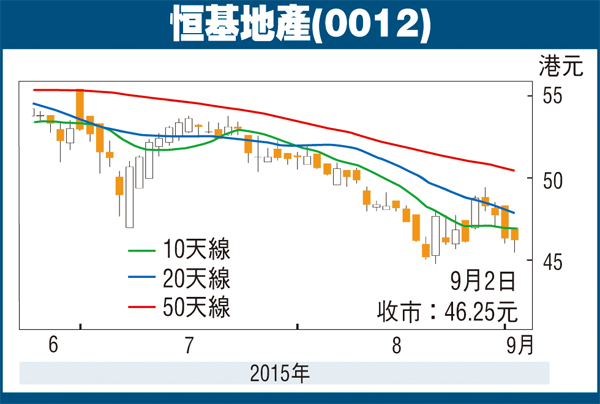
恒基地產(0012)是今年表現最好的地產股之一,其股價今年迄今為止在恒生指數及國企指數於同期分別大跌8.4%和18.6%的同時只錄得2.1%的跌幅。本行認為,公司將因:1)主要股東積極地增持該股票;2)龐大的經常性收入意味着公司的盈利風險較低;3)低成本的土地儲備;4)分紅派息有所增長及5)與中華煤氣(0003)的重組概念,而繼續跑贏大市及其他同業。
李兆基累計261億增持
公司主席李兆基透過公開市場購買股票及行使認股證而吸納恒基地產的股票,其持有公司的股權從2010年年底的54.7%增至目前的70.8%,估計其總投資額約261億元,每股平均買入價格為42.6元。此增持的舉動反映着李兆基先生對公司的長線前景充滿信心。
經常收入巨 土地成本平
恒基地產擁有龐大的經常性收入。其中約50%的盈利來自租金收入,25%來自公司持有41.5%股權的中華煤氣,而另外25%則來自房地產發展業務。身為在香港坐擁最多農地和市區重建計劃項目的房地產發展商,恒基地產的土地儲備成本較其它同業為低。公司強勁的經常性收入除了減少了其盈利風險外亦確保公司未來可以增加分紅派息。
股息年複合增長10%
恒基地產在2015年上半年的核心盈利按年升5%至52.9億元,而中期每股盈利則按年升4%至1.60元。公司亦出乎市場預期地增加了其中期股息,按年升11.8%至每股0.38元(即為中期盈利的24%)。在過去三個財年度公司的每股股息以10.0%的複合年增長率提升,而派息比率以核心盈利計算只達32%至36%。本行相信公司長遠而言可增加派息比率至45%至50%。
屢傳恒地煤氣重組
市場一直流傳着公司和中華煤氣重組的可能性。恒基地產和其聯營公司中華煤氣的現價分別相當於0.65倍和3.12倍市賬率。本行對恒基地產的資產淨值估算為每股87.5元,即意味着公司正以45%的資產淨值折讓進行交易。若恒基地產將中華煤氣的股權以實物分派,公司的隱藏價值當可被進一步釋放。如是者,本行預計恒基地產的股價將上升18%至57.0元,而李兆基先生將直接持有中華煤氣29.4%的股權。根據彭博數據顯示,公司現價相當於15.5倍2015年市盈率、股息率為2.3%,每股盈利增長則為10%。市場共識目標價為53.6元。本行給予恒基地產買入的評級,以35%的資產淨值折讓計算6個月目標價為57.0元(周三收市價46.25元)。
|




 放大圖片




