 放大圖片 
國浩資本
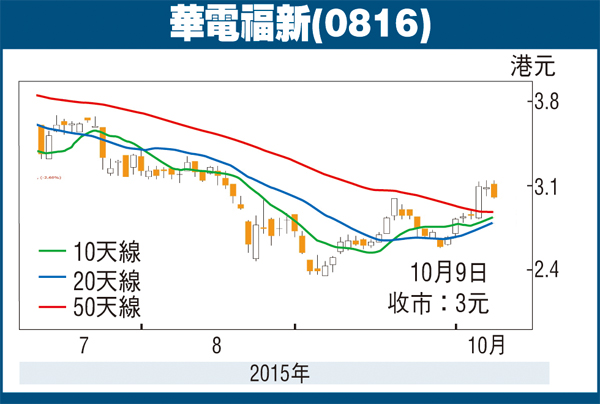
華電福新(0816)的股價自本行於9月18日發出的買入建議後累升8.8%,分別於同期跑贏恒生指數和國企指數6.4%和5.4%。此明顯反映出投資者開始發現公司的盈利增長前景因中國在長線將繼續致力提升再生能源的使用而依舊良好。
華電福新乃華電集團旗下新能源項目的上市平台。公司於2012年上市,主要業務為電力生產及銷售。截至2015年6月,公司累計控股裝容機組達12,581兆瓦,按年升18.6%及相較2014年下半年升2.2%,其中火力發電、風力發電、 水力發電、太陽能發電及其他清潔能源所佔比重分別為31%、40%、19%、6%及4%。在2015年上半年,公司收入按年增11.9%至74.9億元(人民幣,下同),而純利則因公司的水力發電和火力發電貢獻的收入較預期為低而只錄得按年11.7%的升幅至11.7億元,低於市場預期。福建省的水流入按年大跌26%。火力發電的需求在中國經濟增長放緩而變得疲軟。公司2015年上半年的完成發電量按年增3.0%至18,360萬兆瓦時,主要是受益於風力發電的健康增長。經營利潤率由2014上半年的38.2%跌至2015年上半年的33.9%。
今年增1.5吉瓦目標料可達
華電福新2015年下半年的盈利前景可能會錄得改善。福建省的水流入從2015年上半年按年26%的跌幅收窄至2015年前八個月按年5%的跌幅。公司約110兆瓦的新水力裝容機組將於2015年下半年開始投入運作。公司於2015年上半年在風力發電業務上只增加了108兆瓦的新裝容機組,但管理層表示仍然對達到其為公司所訂下在2015年增加1.5吉瓦的目標充滿信心。根據彭博數據顯示,公司2015年及2016年的盈利將升27%和25%,分別為23.8億元和29.7億元。2015年和2016年的每股盈利將分別升21%和24%至0.284元和0.353元,相當於8.9倍和7.2倍的2015年及2016年市盈率,估值便宜。本行維持華電福新的買入評級,6個月目標價維持在3.52元,相當於10.2倍2015年市盈率,等同於公司的3年平均預期市盈率。分析員市場共識目標價為4.50港元。
|




 放大圖片




