 放大圖片 
大福證券
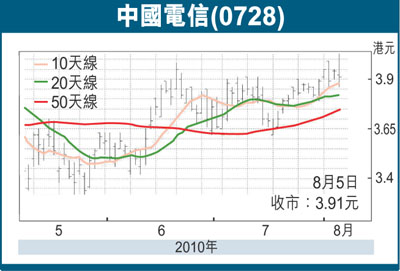
我們把中國電信(0728)的評級調高至買入,新目標價為4.60元。正如中國聯通(0762)一樣,中國電信的移動業務日趨成熟,正處於盈利復甦的轉捩點,其CDMA服務由主要靠補貼帶動的業務發展至盈利復甦動力。
中國電信持續自其兩間競爭對手中搶佔內地流動通訊市場的佔有率。於2010年度上半年,其用戶淨增加1,840萬戶,市場佔有率為30.9%,而按用戶人數計算的流動通訊市場佔有率則由2009年度底的7.7%躍升至2010年度上半年末的9.5%。我們預料該公司將可超越本年度3,000萬戶移動通訊用戶淨增加的目標,並達至3,640萬戶。
然而,中國電信的盈利能力關鍵主要在於公司能否以合理的方式提供手機補貼及增加移動通訊收費。於2009年度,該公司把移動業務收入的33.6%花費於補貼之上,是3間電訊商中比例最高的一間。管理層預期其CDMA業務的銷售及市場推廣開支將會下降,我們估計於2010年度的補貼對收入比率將減少至23%。
與其競爭對手相似,移動業務的平均每月每戶服務收入(ARPU)下降構成中國電信的另一主要盈利風險。持續競爭已令該公司的整體移動ARPU由2008年全年的人民幣63.4元下降至2009年全年的人民幣59.5元及2010年第一季度的人民幣58.1元。我們預計有關數字於2010年度、2011年度及2012年度進一步下降至人民幣55元、人民幣52元及人民幣50元。我們的敏感度分析顯示,2010年度業績內的整體移動ARPU每減少人民幣1元,將引致每股盈利下跌3.5%,而補貼對收入比率每增加1個百分點,則會導致每股盈利再減少2.5%。
考慮到移動ARPU、平均每月每戶移動語音通話量(MOU)及淨增加的下跌風險,我們仍預測2010年度移動業務收入將按年躍升64%至人民幣583.18億元(包括來自銷售手機的營業額),佔估計本年度總收入(不包括初裝費收入)的26%,較去年的17%有所提升。
固網寬帶業務貢獻增加
由於來自固網寬帶業務的貢獻增加,固網業務對整體收入的拖累應有所減少。該服務的用戶人數淨增加已由2010年度初的790,000戶穩增加至上半年末的880,000戶。我們預期該業務的2009-12年度3年複合年增長率將達11%,於2012年度將佔固網收入總額的40%,較2009年度的28%有所上升。
按10年期現金流折現模型計算,假設加權平均資本成本為11.6%及永久增長率為1.8%、經修訂2010-12年度盈利估計分別為人民幣150.44億元(每股盈利:人民幣0.19元)、人民幣163.39億元(每股盈利:人民幣0.20元)及人民幣181.9億元(每股盈利:人民幣0.23元),我們給予該股的目標價為4.60元,相當於2011年預計市盈率20.0倍、市盈增長率2.3倍、市淨率1.4倍及企業價值對扣除利息、稅項、折舊及攤銷前盈利比率4.7倍;與中國電信的內地及地區性同業比較,估值並不高昂。
|


 放大圖片




