 放大圖片 
交銀國際
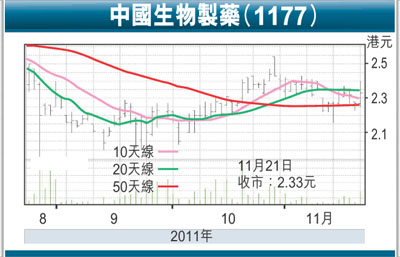
中國生物製藥(1177)2011年前3季度收入同比快速增長44.4%,但由於股票投資虧損1.7億(港元,下同),股東應佔淨利潤同比下降11.8%,實現每股盈利(EPS)0.057元;不考慮股票投資,股東應佔淨利潤同比增長31.8%,實現EPS0.091元。第3季度股票投資虧損近1億港元,是業績低於預期的主要原因。由於10月份以來股市有所回升,我們預計股票投資全年虧損將有所收窄。第3季度每股股息0.02元。
第3季度毛利率雖然由於降價和通脹而同比下降2.3個百分點(ppt),但環比略升0.8ppt,我們估計是產品結構的變化。不過第3季度行政費用率同比下降2.9ppt,抵銷毛利率下降的影響。然後由於研發費用大幅增加,證券投資損失較大,第3季度其它費用率達到16.2%,同比環比均大幅上升。
醫藥主業收入同比增長44.4%,其中大幅增長的主導品種有:潤眾(恩替卡韋)銷售3.4億元,同比增長328%,預計全年將超過我們4億元的預測;天晴甘美收入同比增長105.3%;凱紛收入同比增長40.6%;抗腫瘤藥合計收入同比增長63.6%;增長較快的主導品種有:凱時收入同比增長21.1%,增速環比有所放緩;名正(阿德福韋酯)收入增長12.4%,第3季度增長達到22.4%,增速環比加快;由於毛利率下降和費用率提升,醫藥主業的經營利潤同比增長22.3%,符合預期。
購邵陽正骨醫院值得關注
收購邵陽正骨醫院52%股權一事近日獲批,由於此前公司已經披露正骨醫院利潤貢獻不大,我們預計對公司短期股價無影響。不過公司順應政策風向投資醫院,未來值得關注:a)能否利用骨科醫院和專家資源,培育正大海爾骨科藥;b)能否成功實現連鎖經營。
天津濱海泰達物流為港交所創業板上市公司(8348),公司以1.64億港元收購其21.82%股份(內資股),成為第二大股東。收購代價相當於股價2.12元,較泰達物流最近收盤價1.72元高23%,不過收購價10PE(市盈率)僅6倍,PB僅0.87倍。
我們維持公司核心盈利的增長預測,但由於股票投資虧損超出我們預期,因此將2011年EPS由0.109元下調至0.086元,維持2012年及2013年EPS預測0.14元和0.176元。公司管理團隊優秀,每年分紅穩定,於公司研發銷售實力强大,我們仍然維持「長線買入」評級,維持目標價2.8元,對應2012年PE為20倍。公司股價如果受業績影響向下調整,將是買入時機。
|




 放大圖片




