檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年5月16日 星期三
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

滬深股評:東航國際線需求大增


http://paper.wenweipo.com   [2012-05-16]     我要評論
放大圖片

中國國際金融

 東方航空(600115.SS)公佈了2012年4月的營運數據。客運方面,需求同比增長7.4%,供給同比增長5.9%,客座率同比上升1.1個百分點。貨運方面,需求同比攀升20.3%,供給同比增長16.3%,載貨率同比上升2.1個百分點。

 國際航線復甦,需求同比增速創出三個月內新高。受清明假期和公商務活動增加及公司銷售策略調整的影響,4月需求環比增長5.3%,好於2009-2011同期平均水平。分市場來看,受宏觀經濟逐步放緩影響,國內需求增長4月減緩至3.7%;國際增長受到日本地震低基數和美洲航線復甦影響,同比增長達到19.7%。

 飛機引進偏謹慎。4月引進1架A330-200飛機,退租1架737-800飛機,預計日利用率基本持平。國際投放快於國內。國際線的復甦(包括日本地震的低基數及美國經濟溫和復甦、對華簽證放鬆)使國際運力投放恢復到12.2%,達到一年來的新高;國內需求不旺導致運力投放較為謹慎。客座率受到整體運力投放加快,需求增長趨緩影響同比升幅繼續放緩,供需差持續縮小,印證了我們對行業供需弱平衡的判斷。

 4月28日公告購買20架777-300ER飛機,並計劃出售A340-600飛機。777遠程客機的引入和A340老舊飛機的退出,有利於東航改善國際長航線的機隊運營效率,改善旅客乘坐體驗,增加東航國際市場的競爭力,構成遠期利好。

美日線恢復 次季業績改善

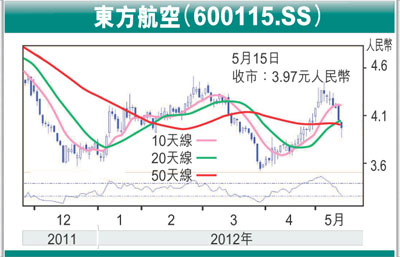
 年初至今,公司股價跑贏航空指數6.5個百分點,跑輸上證A股1.6個百分點。目前公司2012年的市淨率為1.9倍,為歷史均值的3.7折。我們預計美線和日線的持續恢復,將使得東航成為三大航中2季度業績環比改善最顯著的公司。我們維持對東方航空「審慎推薦」的投資評級。

相關新聞
數碼收發站:長實新地價殘強反彈 (2012-05-16)
股市縱橫:創維具優勢 反彈強橫 (2012-05-16) (圖)
港股透視:北控兩主業穩增伺機吸納 (2012-05-16) (圖)
紅籌國企/窩輪:中國外運創新低具值博 (2012-05-16)
滬深股評:東航國際線需求大增 (2012-05-16) (圖)
大市透視:大市呈現技術回升勢頭 (2012-05-16)
投資觀察:歐債風險評估主導股市 (2012-05-16)
AH股差價表(5月15日收市價)*停牌 (2012-05-16) (圖)
投資攻略:西股急跌 風險機遇並存 (2012-05-16) (圖)
金匯動向:央行無再減息傾向 澳元短期跌後反彈 (2012-05-16) (圖)
金匯出擊:歐洲不穩 金價反彈受限 (2012-05-16)
5月16日重要經濟數據公布 (2012-05-16)
數碼收發站:外圍拖累 投資者考耐性 (2012-05-15)
股市縱橫:中石化嚴重超賣可留意 (2012-05-15) (圖)
H股透視:廣汽估值低具吸引力 (2012-05-15) (圖)
紅籌國企/窩輪:中交建調整利低吸 (2012-05-15)
滬深股評:深燃售氣量料翻番 (2012-05-15) (圖)
大市透視:大市連跌8日超賣嚴重 (2012-05-15)
投資觀察:內地料續有寬鬆舉措 (2012-05-15)
AH股差價表(5月14日收市價)*停牌 (2012-05-15) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多