檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年9月1日 星期六
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

證券分析:東風調整反映負面因素


http://paper.wenweipo.com   [2012-09-01]     我要評論
放大圖片

國浩資本

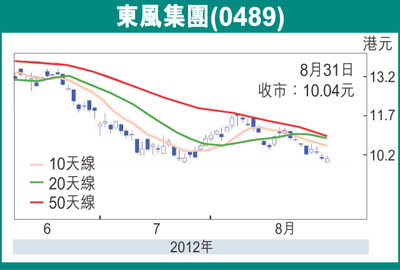
 東風集團(0489)於8月29日公布中期業績,營業額按年升6.8%至681億元(人民幣,下同)但淨利潤則按年下跌8.4%至53.7億元。股價昨日跌0.2%。

 雖然銷量維持理想,平均售價及利潤率被一定程度的犧牲。受最高利潤率的車款天賴佔比下降以及整體車價疲弱,乘用車分部的平均售價按年下跌2.5%而毛利率亦收縮1.0個百分點至20.9%。銷售費用按年增18.2%至30.6億元,並佔營業額4.5%(按年升0.4個百分點),主要受上半年推出多款新車型導致推廣力度加大。對經銷商的幫助亦從應收票據按年急漲38%至234億元看出。

現時庫存高於健康水平

 現時庫存水平超過60天,高於健康水平30-45天。東風已關注到這情況並將密切監控情況,及致力於年底將庫存水平降至60天以下。然而,東風並未下調全年銷售目標(更有所上調)。故對補貼或推廣力度加大以致利潤率收縮的擔憂將持續。本行調整2012年營業額、毛利率、銷售費用佔營業額佔比及淨利潤預測至1,423億元(按年升8.3%)、19.4%(按年跌0.7個百分點)、5.0%(按年升0.2個百分點)及104.8億元(按年持平,每股盈利0.122元)。

 本行將估值水平調低至2012年8.9倍市盈率(較2011年平均高9%或1個標準差),目標價為13.2元。一方面,股價的結構性復甦將有賴堅實的信號如理想的汽車銷售、庫存回落至正常水平及售價趨穩。於呆滯的經濟情況下這些信號看似遙遠。另一方面,本行認為現時相當於2012年6.8倍市盈率(較2011年平均低17%或約2個標準差)的估值已反映大部分負面因素。維持買入評級。

相關新聞
數碼收發站:港地產股前景仍佳 (2012-09-01)
證券分析:東風調整反映負面因素 (2012-09-01) (圖)
國企透視:重鋼資產重組繼續邁進 (2012-09-01) (圖)
紅籌國企:基建板塊回落可留意 (2012-09-01)
滬深股評:廣州友誼收入增速回暖 (2012-09-01) (圖)
證券推介:工行領導地位看高一線 (2012-09-01)
大市透視:中資股沽壓較大 提防國指先破底 (2012-09-01)
AH股差價表(8月31日收市價) (2012-09-01) (圖)
投資攻略:美科技股基金魅力四射 (2012-09-01) (圖)
基金透視:巴西接連減息 經濟可再升溫 (2012-09-01)
金匯動向:歐元有力挑戰1.27關 (2012-09-01) (圖)
數碼收發站:加快批售樓花利地產股 (2012-08-31)
股市縱橫:中糧尋底後處回升階段 (2012-08-31) (圖)
證券推介:雅士利現價嚴重低估 (2012-08-31) (圖)
紅籌國企/窩輪:光國消化沽壓 逆市呈強 (2012-08-31)
滬深股評:廈門空港非航收入料高增 (2012-08-31) (圖)
大市透視:�瓻�有下試19000傾向 (2012-08-31)
證券分析:首鋼資源受困行業轉差 (2012-08-31)
AH股差價表 (2012-08-31) (圖)
投資攻略:穀物價飆 農產品基金受捧 (2012-08-31) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多