檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年9月1日 星期六
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

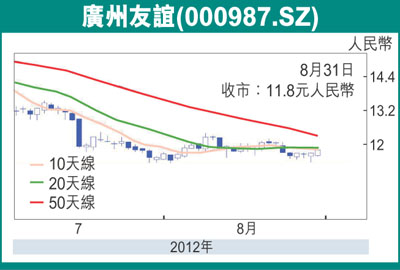
滬深股評:廣州友誼收入增速回暖


http://paper.wenweipo.com   [2012-09-01]     我要評論
放大圖片

中國國際金融

 廣州友誼(000987.SZ)2012年上半年實現營業收入21.4億元(人民幣,下同),同比增長0.6%,和去年同期基本持平,淨利潤1.92億元,每股收益0.53元,同比下降5.4%,和我們前期業績預覽一致,佔我們全年預測的51%。其中2季度單季收入同比增長7.3%,淨利潤下降4.0%,比1季度略有收窄。

毛利率提升1個百分點

 上半年受經濟下行、消費疲軟影響,北上廣深等一線城市、沿海城市零售市場增長乏力,公司積極調整商品結構,開展客戶服務和促銷,收入基本持平。其中,2季度收入顯著回升至7.3%,毛利率提升幅度較1季度的1.3個百分點收窄至0.6個百分點。

 上半年銷售管理費用同比增長23.4%,顯著快於收入增速,主要受國金店以及租金、人工等剛性成本上升影響,營業利潤同比下降2.6%。但是,公司2季度通過努力實現轉正,同比上升2.1%。

 盈利具備彈性,但廣州新增商業物業較多,可能會有所分流,需持續關注。公司定位高檔,同時精細化經營水平高,若消費趨勢有所回暖,盈利具備彈性。但是需要適當關注的是太古匯、高德置地春夏、花城匯等商場陸續開業,新增商業面積對原有零售商可能會形成一定影響。

 估計公司7月份銷售增速較6月份繼續有所回升,主要來自積極調整和促銷活動所致,但趨勢能否持續仍需追蹤。

 維持盈利預測不變,預計2012-13年淨利潤增速分別為2.1%和18.2%,每股收益分別為1.04元和1.23元。

估值處於行業最低水平

 維持中性。目前公司2012年-2013年市盈率11.2倍和9.4倍,估值處於行業最低水平,主要來自市場對於高端消費增速放緩,公司銷售表現弱於預期影響。目前來看,公司經營情況體現出了一定的回暖趨勢,且其經營管理能力優秀、現金充沛(15.26億元現金)、分紅比率平均達到50%左右,若經濟好轉其彈性也相對更大,可開始適當關注。

相關新聞
數碼收發站:港地產股前景仍佳 (2012-09-01)
證券分析:東風調整反映負面因素 (2012-09-01) (圖)
國企透視:重鋼資產重組繼續邁進 (2012-09-01) (圖)
紅籌國企:基建板塊回落可留意 (2012-09-01)
滬深股評:廣州友誼收入增速回暖 (2012-09-01) (圖)
證券推介:工行領導地位看高一線 (2012-09-01)
大市透視:中資股沽壓較大 提防國指先破底 (2012-09-01)
AH股差價表(8月31日收市價) (2012-09-01) (圖)
投資攻略:美科技股基金魅力四射 (2012-09-01) (圖)
基金透視:巴西接連減息 經濟可再升溫 (2012-09-01)
金匯動向:歐元有力挑戰1.27關 (2012-09-01) (圖)
數碼收發站:加快批售樓花利地產股 (2012-08-31)
股市縱橫:中糧尋底後處回升階段 (2012-08-31) (圖)
證券推介:雅士利現價嚴重低估 (2012-08-31) (圖)
紅籌國企/窩輪:光國消化沽壓 逆市呈強 (2012-08-31)
滬深股評:廈門空港非航收入料高增 (2012-08-31) (圖)
大市透視:�瓻�有下試19000傾向 (2012-08-31)
證券分析:首鋼資源受困行業轉差 (2012-08-31)
AH股差價表 (2012-08-31) (圖)
投資攻略:穀物價飆 農產品基金受捧 (2012-08-31) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多