 放大圖片 
交銀國際
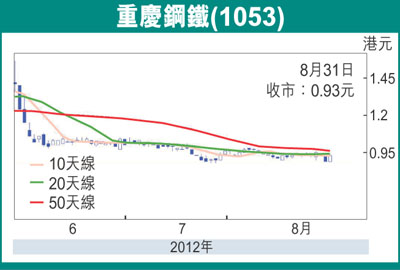
重慶鋼鐵(1053)上半年實現營業收入102.8億元(人民幣,下同),同比下降21.2%,淨利潤為負648百萬元,每股虧損0.374元,下游鋼材需求較弱,致鋼價大幅下跌是利潤由盈轉虧的主要原因。
鋼價同比大幅下降
自去年4季度以來,鋼材市場持續低迷,上半年公司鋼材(坯)銷售均價為3,755元/噸,同比下跌12.4%,分產品來看,各類產品毛利率大幅下降,除去板材及熱卷,其餘產品毛利率均為負值,而板材及熱卷的價格較去年同期相比出現大幅下跌,去年同期佔公司銷售收入32.5%的板材價格同比下跌14.8%,收入減少8.35億元,公司銷售收入30.9%的熱卷價格同比下跌10.9%,收入減少4.89億元。銷量方面,鋼材(坯)銷量為260.2萬噸,同比降低9.56%,型材及線材的銷量分別下跌97.7%與97.6%,生產線搬遷是造成銷量出現大幅下跌的主要原因,生產成本有所提高。
下游需求不容樂觀
廠區搬遷後。可以預見的是生產線從調試到正常生產還需要較長一段時間,在此階段中成本將會提高,而下半年需求形勢將比上半年更為嚴峻,目前仍有盈利的板材類鋼材為近兩年產能過剩最為突出的品種,加上近期主要原材料價格出現下跌,預計下半年價格仍將處於低迷的狀態。
發改委已下文核准環保搬遷工程,但投資部分尚未得到批覆,而重鋼集團之前表示,如果未能獲得政府補貼或政府補貼少於15億元人民幣,集團將以現金或資產的方式對上市公司進行補足,我們認為未來兩年間,隨著廠區的搬遷,公司各項費用的支出費用較高,目前資產負債率已達87.39%,而產能釋放需要一個過程,且下半年至明年鋼鐵行業難見明顯改善,預計這部分補貼將緩解重慶鋼鐵目前的經營壓力。
公司搬遷後部分生產線仍處於調試中,各項成本將給給公司帶來較大負擔,且下半年鋼鐵行業將面臨更嚴峻的形勢,唯有期待資產重組完成後公司能得到補貼,我們認為下半年虧損將擴大,明年公司有可能獲得補貼,調整12/13年每股盈利(EPS)從之前的-0.15/0.02調整為-0.425/0.01,維持「中性」的投資評級,下調公司目標價從1.21港元至1.06港元。現目標價對應2012年PB為0.45倍。
|




 放大圖片




