 放大圖片 
國浩資本
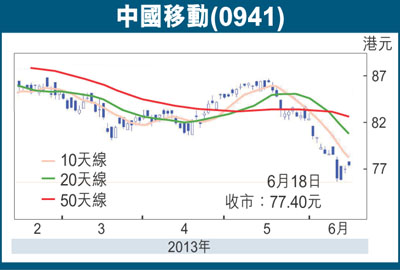
自本行於2013年3月15日給予中國移動(0941)持有評級後,公司的股價累跌7.6%。中移動的盈利前景並沒有大變化,但市場預期則有所改變。高息類股份自2013年5月22日起見沽壓,因投資者憂慮美國聯儲局可能提前減低買債的力度。
本行認為此輪的沽壓製造買入優質高息股的良機,而若果聯儲局在即將舉行為期兩天的議息會議後發表言論以紓緩投資者的緊張情緒,吸納優質高息股的機會轉眼即逝。本行傾向認為刺激措施將會延續,因美國的通脹壓力不大,而通脹正是推行量寬政策的最大風險,美國的經濟增長仍然緩慢。
無線上網數據增長添動力
就基本因素而言,本行重申早前觀點,中國移動仍在經歷蛻變階段,將2G客戶升級至4G將歷時數年才可完成,短期盈利增長仍將緩慢。展望將來,預料更多的顧客將會轉用智能手機,故此本行相信數據業務的收入增長將會繼續領先語音服務的收入增長。本行認為市場上出現更多平價的智能手機及4G牌照估計年底前有望發放皆會推動顧客選用智能手機,並因此而刺激無線上網數據的用量。
根據本行的估計,中移動的無線上網數據營業額每增10個百分點,息稅折舊前利潤就會上升1%。假設語音用量按年升5%,無線數據營業額按年升60%及短信及彩信業務按年增長10%,本行估計公司2013年的息稅折舊前利潤將會升5.7%至2,679億元(人民幣,下同),市場現時估計為2,572億元。
管理層指2013年的資本開支為1,902億元,按年升46%,當中包括417億元TD-LTE開支。計入相關投資的新增折舊,本行預計公司2013年純利按年下跌2.7%至1,257億元(每股盈利6.19元)。現價相當於2013年預期巿盈率10.1倍,在盈利負增長的情況下,中移動的估值對追求增長機會的投資者並不吸引。然而,對於追求股息收入的投資者而言,則仍算可取,公司現價的2013年預期股息率相當於4.3%,若以巿場盈利預測計,則約4.4%。建議投資者在聯儲局會議前增持中國移動。本行上調中國移動至買入評級,6個月目標價84.0港元(昨收市77.40元)。巿場共識目標價為87.3港元。
|




 放大圖片




