 放大圖片 
■中央給予上海自貿區先行先試的特權,肩負「可複製推廣至全國」的重大使命。 資料圖片
中銀國際 杜勁松
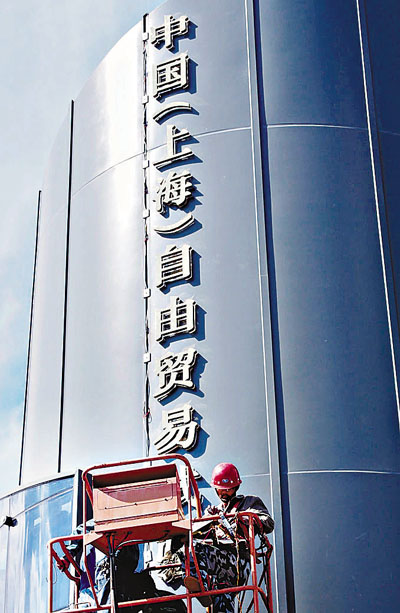
國慶前夕上海自貿區正式掛牌,同時公佈首批負面清單。對於市場曾經期待許久的金融市場改革,特別是人民幣資本項下可兌換與利率市場化,並沒有出台令人心動的政策。在宏觀層面,中央給予上海自貿區先行先試的特權,但由於其同時肩負「可複製推廣至全國」的重大使命,因此任何政策必須考慮通盤其可持續性和公平性。例如,稅收優惠顯然不可持續、不可複製;簡單放開利率管制或取消存貸比限制,又很有可能引發監管套利、有損公平性原則。
面向全國 目標清晰可控
在上海自貿區內若干重大課題的改革進程中,制定目標清晰、過程可控的路線圖,顯得更加關鍵。
在人民幣資本項下可兌換方面,上海自貿區可以在「十二五」規劃、上海國際金融中心建設總體方案框架下,進一步推進QFII、QDII的改革:在未來2至3年期間,可以在區內實行QFII、QDII額度軋差(餘額)管理。
主要理由如下:
在制度方面,內地QFII、QDII經過多年的實踐,在法規設計與操作層面已經相對成熟。未來的改革可以遵循兩個緯度推進。第一是額度總量方面,通過逐步增加總額度,從而確保改革進程平滑可控;當額度充分大時,也就實質上實現了資本項下人民幣可兌換。第二是額度持有人方面,通過餘額合併管理,實際上是對所有機構投資者一視同仁、實行國民待遇,這同時也符合TPP的服務貿易開放原則。
在實務方面,外管局最新公佈的2013年上半年國際收支報告,為上述改革路線圖提供更多數據支持。今年上半年,QFII和RQFII項下淨流入共計66億美元(同比增長3倍),QDII項下淨流出53億美元(同比淨流出1億美元)。根據今年下半年以來QFII/RQFII額度審批情況,市場預計今年全年QFII淨流入將超過去年全年(參考:G2012年QFII淨流入77億美元、RQFII淨流入530億人民幣)。QDII下半年也有可能繼續錄得淨流出。因此整體上看,內地證券投資項下以QFII/RQFII/QDII為通道的資本流動已經呈現均衡狀態。
另外,隨著內地陸續批准香港、倫敦、新加坡等地金融機構取得RQFII資格,再加上早前中資金融機構在內地擁有QDII資格、再通過其子公司在香港擁有QFII/RQFII資格,且外管局在今年8月底開始對QDII實行額度餘額管理,因此上述改革路線圖實際上已經呼之欲出。(以上資料只供參考,並不構成任何投資建議。)
|




 放大圖片




