檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2013年11月9日 星期六
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

證券分析:帝盛擴大酒店業務利好


http://paper.wenweipo.com   [2013-11-09]     我要評論
放大圖片

新華匯富

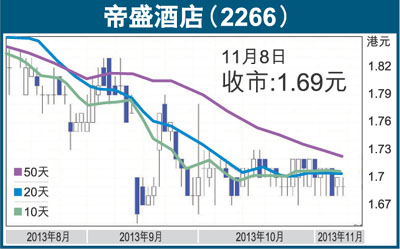
帝盛酒店(2266) 公佈在其2014年財年第二季整體平均每間客房收入同比下降5%至580元,原因是房租跌6% 至730元,而入住率保持在79%以上。香港的平均可出租客房收入跌5%至864元,主要是由於平均房租微升7%至909元,入住率由去年的94%升至95%。

我們相信,房價較低,主要是由於來自內地的低成本旅遊大幅下跌,而低端酒店房間價格下跌亦令中端酒店價格受到影響。內地的平均每間客房收入跌3%,原因是武漢帝豪酒店裝修令入住率跌8個百分點至63%。不過,平均房租增加7%至572。馬來西亞地區的收入增長勢頭持續,平均入住率同比增加5個百分點,而平均每間客房收入同比增長3%至342元。14年財年第一季,整體可出租客房收入下滑4%至589元。

展望未來,我們相信,隨�荍C成本內地旅客消失,香港低端酒店之間的競爭將依然激烈。房價和客戶組合有可能出現短期調整。然而,遊客現在被認為注重品質,故我們相信他們是對價格敏感度較低,有利交通方便地點的酒店。此外,歐洲旅遊中國遊客呈上升趨勢。

核心市盈率低於同業

這就是為什麼我們認為海外帝豪以「中國錢包」的戰略去擴大酒店業務乃正確舉措,這有效捕捉越來越多在海外度假的內地遊客需求。該股估值目前為2014財年核心市盈率16倍,而同行2014財年市盈率平均為26倍。

相關新聞
數碼收發站:拋壓不大 港股炒股唔炒市 (2013-11-09)
港股透視:利君前景仍可看好 (2013-11-09) (圖)
紅籌國企/窩輪:中集逆市有勢可跟進 (2013-11-09)
大市透視:大盤仍處調整跌勢 (2013-11-09)
證券分析:帝盛擴大酒店業務利好 (2013-11-09) (圖)
證券推介:聯想業績理想可買入 (2013-11-09)
AH股差價表 (2013-11-09) (圖)
投資攻略:非洲基金有回升條件 (2013-11-09) (圖)
金匯動向:央行或擴量寬 日圓看淡 (2013-11-09) (圖)
基金透視:內地消費從P到B 投資首選MMA (2013-11-09)
碼收發發站:歐洲減息 資金續投股市 (2013-11-08)
股市縱橫:中行績佳趁低收集 (2013-11-08) (圖)
紅籌國企/窩輪:四川成渝有追落後潛力 (2013-11-08)
大市透視:大市四連跌 回吐壓力釋放 (2013-11-08)
證券分析:兩廣水泥價升 潤泥有支撐 (2013-11-08)
證券推介:惠理集團有條件回升 (2013-11-08)
AH股差價表 (2013-11-08) (圖)
投資攻略:拉美基金趨穩伺機建倉 (2013-11-08) (圖)
金匯動向:最新就業數據疲弱 澳元料下試94美仙 (2013-11-08) (圖)
金匯出擊:央行突減息 歐元應聲大跌 (2013-11-08) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多