 放大圖片 
中銀國際
我們參加了中國黃金國際(2099)9月4-8日間進行的反向路演,約15名買方/賣方分析師和投資者參加了路演。路演期間,我們實地調研了公司在內地的兩個主要金屬礦:位於內蒙古包頭的長山壕金礦和位於西藏拉薩的甲瑪銅—多金屬礦。在與公司高管和兩個礦的高層管理人員進行交流後,我們對公司的短期前景變得更為樂觀,因為兩礦都有擴張計劃。
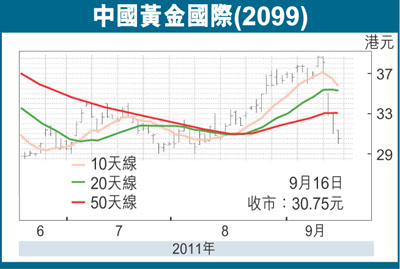
我們認為,甲瑪礦和長山壕礦二期可行性研究結果喜人以及未來幾個月中長山壕礦的資源量可能大幅提升將成為支撐股價表現的短期催化劑。我們將股價/每股淨資產值倍數由1.4倍上調至了1.6倍,因此我們將目標價由38.80港元上調至44.00港元,對應15倍2012年市盈率。維持買入評級。
長山壕礦資源量潛力巨
今年進行的鑽探工作一直不斷發現含金礦石,並且隨著深度逐漸加深礦石品位也有所提高。最新的勘探結果很快就會確定,並於今年4季度或明年1季度發布更新後的資源量報告。管理層證實了該礦資源量大幅增長的可能性:
長山壕礦二期擴張計劃:調研期間,公司管理層和長山壕礦的高級管理人員都表示2011年喜人的勘探結果可能帶來二期擴張計劃,該礦的加工能力可能由目前的30,000噸/天翻一番至60,000噸/天。二期項目的可行性研究報告將於今年4季度或明年1季度向市場公布。
甲瑪礦二期擴張計劃:我們從公司管理層和甲瑪礦高級管理人員那裡得到的消息顯示,甲瑪礦的選礦能力可能由目前的6,000噸/天提高至40,000噸/天,該礦的含銅金屬產量也將由2011年的10,000噸左右提升至2014年的60,000噸以上。甲瑪礦二期項目的可行性研究報告也將於今年4季度末或明年1季度初向市場公布。
在短期催化劑的支撐下,上調股價/每股淨資產值倍數:我們維持2011-13年盈利預測不變,但將目標股價/每股淨資產值倍數由1.4倍上調至1.6倍,因為我們認為可見短期催化劑將支撐股價表現。
我們在現金流折現模型中假設加權平均資本成本為10.4%(假設貝塔值:1.1、權益成本:11.60%、債務成本:5.63%、無風險利率:3.90%、風險溢價:7.00%、資產負債比:20%)。
|




 放大圖片




