 放大圖片 
申銀萬國
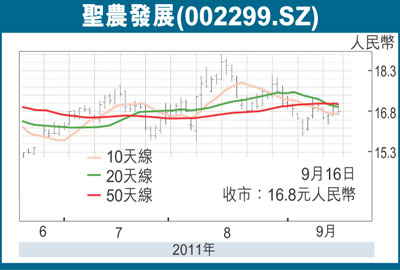
聖農發展(002299.SZ)作為長江以南規模最大的白羽肉雞生產企業,未來將受益於生產規模的擴張和肉雞產業鏈的延長做強。1)規模擴張目標直指20%市場佔有率。公司目前在光澤縣的肉雞飼養量為1億羽,未來2年目標在該地區的飼養量要達到2.6億羽的規模。我們預計未來公司將適時考慮異地擴張的方式來進一步實現產能的擴張,最終實現國內肉雞市場佔有率20%的目標。
產能擴張的資金來源方面,公司未來的融資渠道可選範圍較大,包括短期融資券、公司46億元的總授信額度和基準利率下浮10%的優惠利率均能夠在未來為資金需求提供支援。2)公司兩頭拓展產業鏈,向上建設種雞場,向下發展雞肉深加工產業。
公司已經開工建設祖代雞場,第一個祖代場已於2011年6月投產。定增專案中19座父母代種雞場目前已建成8座,在建8座,預計9月底完工的孵化廠產能年產雛雞近6,290萬羽;同時,公司未來將擇機發展雞肉深加工廠,提高產品附加值,快速提高終端市場佔有率。
目前公司盡享大客戶優勢和肉雞行業高景氣。由於今年以來肉雞行業持續景氣,公司又以產定銷,因此在和長期合作客戶的關係上,公司有著一定的主動性。雖然公司和大客戶半年簽訂一次採購合同價格,但我們認為在目前整個行業高度景氣的大背景下,不排除大客戶為保證在三、四季度銷售旺季期間獲得更為穩定且高品質的肉雞貨源而主動上調採購價格5%-10%。
下半年毛利率繼續提升
一般來講,由於每年第一季度雞場保溫費等集中開支較高,下半年費用支出會下降,此外再加上大客戶提價預期,預計下半年肉雞業務的毛利率水平會高於上半年(中報顯示上半年雞肉業務毛利率為15.8%),預計下半年平均單羽雞盈利在4-5元(四季度增加保溫費和折舊費)。
預計11-13年公司肉雞宰殺量1.3/1.8/2.4億羽,全面攤薄EPS0.53/0.71/0.96元(考慮增發攤薄),三年複合增長率46.3%。11-13年動態PE31/24/17倍。長期看好公司穩定的大客戶銷售渠道、產業鏈一體化的風險消化能力及業績快速增長的潛力,維持「買入」評級。
|




 放大圖片




