檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2011年10月6日 星期四
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

股市縱橫:中糧控股尋底現吸引力


http://paper.wenweipo.com   [2011-10-06]     我要評論
放大圖片

韋君

 港股在傳統股災月首兩個交易日即見真章,�瓻�兩日埋單計數唔見逾1,300點,現水平離萬六點大關只不過250點,在外圍經濟形勢依然不明朗下,上述水位即使短期可望有一守之力,但面對淡鱷得勢不饒人,好友暫時仍難安枕。

 基金大舉減磅最近進一步蔓延至一向較強勢的珠寶零售和濠賭股上,儘管過往經驗告訴我們,連強勢股也轉弱,多少已顯示拋風已近尾聲,但相關股份不少的估值依然不算便宜,故現階段實難言何時見底。就以金沙中國(1928)為例,該股現價報15.1元,雖離年低位的14.6元不算太遠,但其現價市盈率尚企於23.4倍水平,即使2011年盈利有所提升,預測市盈率仍達19倍,在市旺時,該股或尚可享高估值,但現時市場大面積遍佈低廉的個股,此類高估值股份能否繼續吸引捧場客難免成為疑問。

估值已被低估

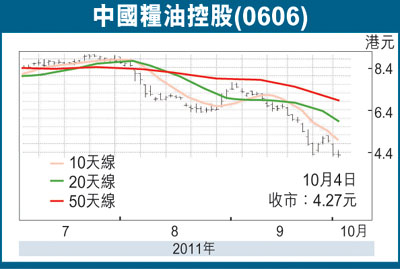
 中糧控股(0606) 為內地綜合農業及食品加工企業龍頭,面對近期的大弱市,該股也難逃被拋售的命運,本周二更曾創出年內低位的4.13元,收市報4.27元,較年內高位的11.86元,高位回落的幅度已逾6成,現價市盈率已低於10倍,而PB為0.9倍,在食品類股份中,其亦有被低估之嫌。雖然面對內地食品成本高企不下,中糧今年上半年業績依然亮麗,期內收入升48%至336億元,純利則多賺20%至16億元,較市場預期為佳;每股盈利39.7仙,中期息由6.6仙增19.7%至7.9仙。

 集團主營業務的油籽加工業務期內收入更勁增70.3%至218.05億元,而生物燃料及生化業務收入則增23.9%至61.68億元。中糧行業龍頭的競爭優勢也獲得大行認同,大摩早前的研究報告便預計其2011至2013年銷售年複合增長率為22%,盈利增長年複合增長率23%;該行維持中糧「增持」投資評級,目標價由11元下調至10.2元,但較現價尚有約1.4倍的上升空間。可趁股價尋底部署作中線收集,中線上望目標為50天線的6.88元。

相關新聞
數碼收發站:港股太殘 有條件大反彈 (2011-10-06)
股市縱橫:中糧控股尋底現吸引力 (2011-10-06) (圖)
H股透視:招金急跌提供買入機會 (2011-10-06) (圖)
紅籌國企/窩輪:越秀交通防守強續看俏 (2011-10-06)
滬深股評:宏達新材增長動力十足 (2011-10-06) (圖)
投資觀察:�瓻�市賬率近海嘯水平 (2011-10-06)
證券分析:光匯擴銷量保增長 (2011-10-06)
AH股差價表(人民幣兌換率0.81884) (2011-10-06) (圖)
投資攻略:美科技股基金有支撐 (2011-10-06)
美國科技基金回報表現 (2011-10-06) (圖)
金匯動向:交叉匯仍偏弱 紐元反彈受限 (2011-10-06) (圖)
金匯出擊:美振經濟言論 商品貨幣反彈 (2011-10-06)
今日重要經濟數據公布 (2011-10-06)
數碼收發站:熱門股失陷 引發斬倉潮 (2011-10-05)
證券分析:兗煤購澳西農擴業務範圍 (2011-10-05) (圖)
油氣行業透視:中海油具長線投資價值 (2011-10-05) (圖)
主要財務數據(美元) (2011-10-05) (圖)
紅籌國企/窩輪:中海外抗跌強可留意 (2011-10-05)
滬深股評:湘電「電勵磁風電」現突破 (2011-10-05) (圖)
大市透視:空軍依然主導跌市 (2011-10-05) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多