 放大圖片 
國浩資本
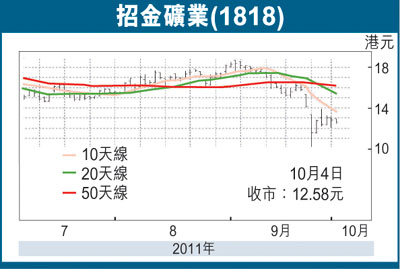
隨著金價在9月下旬急跌,招金礦業(1818)的股價自8月底水平回落30%,表現分別較恒生指數及國企指數差12%及7%。然而基於黃金獨有的避險性質,本行仍看好金價的長期走勢,並相信招金最近的股價回調為長線投資者帶來一個吸納良機。
金價在9月份急跌11%,是2008年10月以來最大的單月跌幅。本行相信這是源於一系列負面因素:1)黃金是眾多投資者手中唯一仍有利潤的金融資產,這迫使部分投資者沽出其黃金資產以彌補在其他市場的損失;2)最近的歐債風波令美元有一明顯反彈,對金價構成短暫的壓力;及3)最近上海及芝加哥的商品交易所不約而同提高期金的保證金要求,這引發短線投機客拋售黃金。
避險功能吸引資金重投
雖然金價急挫,但本行認為這次的調整是短暫的,而投資者最終將會重投金市避險,因為持續的歐洲債務危機已嚴重損害市場對環球經濟前景及貨幣的信心。韓國央行公布在5、6月份增持25噸黃金,為14年來首次。而其他國家如泰國、玻利維亞及俄羅斯亦先後在今年增持黃金。這現象顯示出新興市場的政府正積極將其外匯儲備分散至其他資產,因其對美元及歐羅的前景看淡。
招金礦業中期收入及盈利為25億元人民幣及7.2億元人民幣,分別按年增長49%及28%。每股盈利為0.25元人民幣,按年升32%。自產礦金的產量升12%至11.4噸,相當於全年產量目標的48%。另一方面,其平均銷售價格為每克314.2元人民幣,按年升19%,並較期內上海期金交易所的平均售價高3%。
雖然公司礦產金的綜合克金成本較去年同期僅升14%,但毛利率卻由去年上半年的61%急跌至今年同期的52%,因公司的副產品(硫酸)產量增加,而公司的冶煉業務亦加大了對原材料的採購。由於此兩業務的毛利率偏低(生產硫酸的毛利率為23%,而黃金冶煉的毛利率則為7%),公司整體的毛利率因而受到影響。本行預期公司在下半年的毛利率有望提升,因金價處於強勢(上半年平均金價為1,449美元。金價雖然最近急速回調,但現水平仍達1,660美元),而規模效應亦有助降低公司在招遠地區外新投產礦山的開採成本。
今明年產金量料年升15%
在本港上市的金礦股中,招金礦業對金價的敏感度最高(黃金佔公司整體營業額90%)。公司在執行能力上的往績不錯,而2011及2012年的礦產金量預計可按年升15%,本行相信公司將會是金價強勁的主要受惠者。
本行維持公司2011年及2012年的盈利預測為16.8億元人民幣(每股盈利0.58元人民幣)及20.9億元人民幣(每股盈利0.72元人民幣),2012年的盈利預測是建基於金價均價將維持在1,660美元水平及礦產金產量將錄得15%增長。本行的盈利預測反映公司的每股盈利在2010至2012年間將錄得30%的年複合增長。
現價相當於14.5倍2012年市盈率,本行認為估值並不昂貴。重申買入評級,目標價仍為19元,相當於22倍2012年市盈率。
|




 放大圖片




