檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2011年10月6日 星期四
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

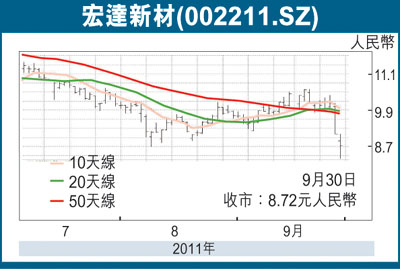
滬深股評:宏達新材增長動力十足


http://paper.wenweipo.com   [2011-10-06]     我要評論
放大圖片

宏源證券

 宏達新材(002211.SZ)是內地最大高溫矽橡膠生產商,目前擁有高溫矽橡膠產能8萬噸。影響到公司經營的因素主要有:房地產業、家電下鄉、全球消費、電網建設等。上半年矽橡膠價格比較穩定,三季度公司處於滿負荷生產,預計今年矽橡膠產量可達8萬噸。

 單體、矽氧烷產能仍有提升空間,下游多種產品陸續投放市場,公司原有有機矽單體設備總產能7.5萬噸,經過改造後目前已經達到總產能每年10萬噸。去年11月份投建的7萬噸矽氧烷定增項目,正處於安裝階段,預計明年4月份完工。未來公司仍可能通過技改等手段提高原有設備的利用效率,產能仍有提升空間。

新項目陸續投產提供利潤

 目前公司在建項目有:3萬噸高溫矽橡膠改擴建項目、5,000噸液態膠項目、5,000噸甲基苯基二氯矽烷項目、3,000噸有機矽酮密封膠項目。預計今年11月份3萬噸高溫矽橡膠項目、3,000噸有機矽酮密封膠項目完工;織物整理劑、液態矽橡膠預計10月份完工;今年即可開始貢獻部分利潤。

 副產物綜合利用項目開始產生收益。公司自行開發的催化歧化、裂解歧化等工藝,將一甲、高沸副產物回收利用,用以生產二甲產品。目前公司已有兩套歧化裝置, 運行平穩;公司正在擴建4套歧化裝置,除了可以把公司自身有機矽副產物完全回收外,還可以外購部分價格低廉的有機矽生產廢物,用以提取更多的二甲產物。

 業績預測。預計2011-13年每股盈利(EPS)分別為0.22、0.74元、1.66元(人民幣,下同),給予「買入」評級。鑒於公司進入高速發展時期,給予2012年20倍市盈率(PE),第一目標價格14.80元。

相關新聞
數碼收發站:港股太殘 有條件大反彈 (2011-10-06)
股市縱橫:中糧控股尋底現吸引力 (2011-10-06) (圖)
H股透視:招金急跌提供買入機會 (2011-10-06) (圖)
紅籌國企/窩輪:越秀交通防守強續看俏 (2011-10-06)
滬深股評:宏達新材增長動力十足 (2011-10-06) (圖)
投資觀察:�瓻�市賬率近海嘯水平 (2011-10-06)
證券分析:光匯擴銷量保增長 (2011-10-06)
AH股差價表(人民幣兌換率0.81884) (2011-10-06) (圖)
投資攻略:美科技股基金有支撐 (2011-10-06)
美國科技基金回報表現 (2011-10-06) (圖)
金匯動向:交叉匯仍偏弱 紐元反彈受限 (2011-10-06) (圖)
金匯出擊:美振經濟言論 商品貨幣反彈 (2011-10-06)
今日重要經濟數據公布 (2011-10-06)
數碼收發站:熱門股失陷 引發斬倉潮 (2011-10-05)
證券分析:兗煤購澳西農擴業務範圍 (2011-10-05) (圖)
油氣行業透視:中海油具長線投資價值 (2011-10-05) (圖)
主要財務數據(美元) (2011-10-05) (圖)
紅籌國企/窩輪:中海外抗跌強可留意 (2011-10-05)
滬深股評:湘電「電勵磁風電」現突破 (2011-10-05) (圖)
大市透視:空軍依然主導跌市 (2011-10-05) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多