檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2011年10月7日 星期五
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

滬深股評:盤江債轉股解決利後市


http://paper.wenweipo.com   [2011-10-07]     我要評論
放大圖片

申銀萬國

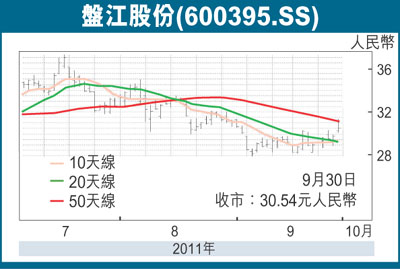
 盤江股份(600395.SS)母公司股東通過股權對價擬變更為上市公司股東。公司控股股東盤江煤電已召開臨時股東會議,決議擬履行減少其注冊資本程序,並擬將其持有的公司部分股份作為減資支付對價,支付給擬參與其減資的股東兗礦集團有限公司、中國華融資產管理公司、中國信達資產管理股份有限公司、中國建設銀行股份有限公司。

 股權變更前,母公司盤江煤電有四方債轉股股東。股權變更前母公司各方股權比例分別為:盤江投資控股集團53.46%,兗礦集團31.40%,中國華融資產管理公司6.72%,中國信達資產管理公司5.77%,中國建設銀行股份公司2.65%。

將成貴州盤江全資子公司

 股權變更後,母公司盤江煤電將變為盤江投資控股集團全資子公司。此次股權置換後,兗礦集團、中國華融資產管理公司、中國信達資產管理股份有限公司、中國建設銀行股份有限公司不再持有盤江煤電的股權,盤江煤電將成為貴州盤江投資控股(集團)有限公司的全資子公司,其股權架構更加明晰,有利於公司的中長期發展戰略。目前股權對價仍需進一步協商。

 煤炭上市公司債轉股問題逐步得到解決,中長期有助於煤炭公司發展。繼冀中能源峰峰集團信達股權問題解決後,預計盤江煤電的債轉股問題也將以類似的方式得到逐步解決。債轉股問題一直是許多煤炭公司整體上市的障礙,母公司股權逐步理順有助於解決同業競爭,有利於上市公司持續發展。

 維持公司11-12年盈利預測1.59元/股和2.16元/股,如果考慮響水礦注入,公司11年業績將提升為1.77元/股,估值17倍,鑒於公司具備超高成長性和區域焦煤龍頭地位,維持「買入」評級。公司規劃未來5年原煤產量3,000萬噸以上,實現工業總產值300億元人民幣以上,如果考慮貴州及雲南地區整合項目,預計公司有望實現5,000-6,000萬噸級跨越,考慮公司未來5年的超高成長性及區域焦煤龍頭地位,繼續維持「買入」評級。

相關新聞
數碼收發站:淡倉回補 超跌反彈持續 (2011-10-07)
股市縱橫:江銅績佳 反彈未盡 (2011-10-07) (圖)
H股透視:安徽海螺盈利能力看好 (2011-10-07) (圖)
紅籌國企/窩輪:長汽估值偏低可追落後 (2011-10-07)
滬深股評:盤江債轉股解決利後市 (2011-10-07) (圖)
大市透視:倘升穿17500再掀補倉 (2011-10-07)
證券分析:上海電氣上望3.9元 (2011-10-07)
AH股差價表(人民幣兌換率0.81908) (2011-10-07) (圖)
投資攻略:亞債基金吸引力未減 (2011-10-07)
亞債基金回報表現 (2011-10-07) (圖)
證券分析:央行干預陰影籠罩 日圓將下試77.7 (2011-10-07) (圖)
金匯出擊:市況反覆 金價處待變格局 (2011-10-07)
10月7日重要經濟數據公布 (2011-10-07) (圖)
數碼收發站:港股太殘 有條件大反彈 (2011-10-06)
股市縱橫:中糧控股尋底現吸引力 (2011-10-06) (圖)
H股透視:招金急跌提供買入機會 (2011-10-06) (圖)
紅籌國企/窩輪:越秀交通防守強續看俏 (2011-10-06)
滬深股評:宏達新材增長動力十足 (2011-10-06) (圖)
投資觀察:�瓻�市賬率近海嘯水平 (2011-10-06)
證券分析:光匯擴銷量保增長 (2011-10-06)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多