 放大圖片 
海通國際
SUV是長城汽車(2333)最核心業務,貢獻公司47%的收入及53%的利潤。哈弗SUV系列連續9年保持全國銷量和出口量第一。市場佔有率從2009年的10.9%,上升至今年的14%。公司在SUV市場具有極強的競爭優勢:(1)公司SUV技術積累超過10年,比其他自主品牌有更深厚的技術積累,更好的市場口碑,因而其產品品質和定價能力均優於自主品牌SUV;(2)公司SUV相對合資品牌SUV具有極強的性價比優勢,目前雖有部分技術陳舊的合資品牌SUV車型降價,但尚難以撼動公司在SUV市場的霸主地位;(3)公司運用「多品種、少平台」的發展模式節約大量的研發成本,通過「單品上量」策略獲得顯著的規模經濟效益;(4)公司產品類型豐富,在小型SUV細分市場尚無競爭對手。
SUV市場潛力巨大
中國汽車消費觀念正在改變:(1)轎車消費者注重身份地位象徵,而SUV消費者更注重自由休閒的生活方式,令轎車消費逐步向SUV向轎車轉移。轎車用戶更注重品牌,而SUV用戶更注重汽車的實用性。在6萬-15萬元的中低端SUV中,消費者會更加注重產品的性價比,以長城哈弗為代表的自主品牌低端SUV具有很大的發展空間。SUV是未來2年-3年增長確定性最高的細分市場,預計SUV市場年複合增長率將超過20%;(2)運動版汽車消費群體日益壯大,公司明年將推出運動版SUV和轎車。我們預計長城汽車將是以上兩大趨勢的受益者。
皮卡和轎車業務穩增
公司皮卡在油耗、動力性能以及耐用程度方面領先於對手,在國內和國外都具備很強性價比優勢,已連續14年市場佔有率第一。在經濟增長放緩背景下,預計皮卡在國內市場銷量維持6%-8%的穩定增長,而對新興市場國家的出口有望維持30%-40%的高速增長。公司是轎車行業新進入者,轎車是公司非核心業務,產銷規模及品牌影響力均弱於合資品牌以及一線自主品牌,但公司在集成設計能力方面具有一定優勢,再加上注重品質管理,故預計轎車業務有望維持5%-6%的低速穩定增長。
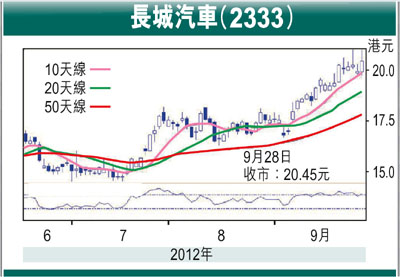
我們預計公司2012年-2013財年汽車銷量分別同比增長20.4%和22.1%,達55.6萬輛和67.9萬輛。同期每股盈利分別為人民幣1.57元和人民幣2.04元。我們對公司評級為買入,目標價為23.00港元,相當於公司2012財年11.9倍市盈率以及2013財年9.2倍市盈率。
|




 放大圖片




