檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2012年9月29日 星期六
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

滬深股評:高盟新材產能釋放利好


http://paper.wenweipo.com   [2012-09-29]     我要評論
放大圖片

天相投資

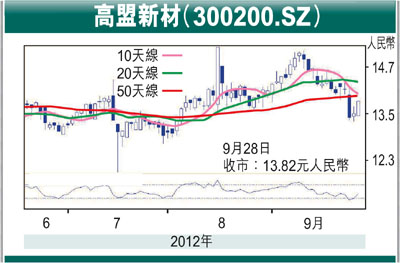
 高盟新材(300200.SZ)主營產品是軟包裝用複合聚氨酯膠黏劑,2012年產能2.4萬噸,上半年產量約1.1萬噸,市場佔有率第一(約7%),下游主要用於軟包裝行業,其中大部分為食品包裝(約佔60%),其次是日化用品包裝(約佔20%)。

未來4年年均增速15%

 下游終端需求主要是消費領域,受整體經濟低迷的影響較小、需求穩定。2010年-2012年行業需求年均增速超過20%,2012年軟包裝用聚氨酯膠黏劑的市場需求約32萬噸,產量約34萬噸;2012年-2016年,市場需求年均增速不低於15%,預計到2016年需求量超過56萬噸。

成本下降 毛利率提升

 原材料及包裝物的成本佔總生產成本的比例在90%左右。2012年以來,除MDI均價同比小幅上漲3%左右之外,其他主要原料均價同比下降12%-42%不等,上半年毛利率同比提升2.8個百分點至26.7%。

 公司前期受制於產能限制,產能利用率一直高於100%。南通一期1.2萬噸項目今年2月試產成功,目前調試工作基本完成,未來產量可達1,000噸/月;二期1萬噸項目預計2013年中期投產;北京技改將於2014年完成(產能由1.2萬噸提升至1.8萬噸),將依托企業技術中心的研發實力,執行產品小試中試及產業化的功能,並承擔北方市場所需產品的生產任務。2014年,總產能可達4萬噸。

 維持「增持」評級。預計公司2012年和2013年的基本每股收益為0.63元(人民幣,下同)和0.69元,維持「增持」評級。(註:若剔除拆遷補償款,則2012年每股盈利(EPS)=0.57元,2013年業績增速20%左右)風險提示:原材料價格劇烈波動、毛利率下降風險;下游需求增速低於預期風險;超募光伏項目行業景氣度低迷風險。

相關新聞
數碼收發站:好友大捷度中秋 (2012-09-29)
H股透視:長城汽車強者越強 (2012-09-29) (圖)
證券推介:玖龍紙業估值仍然低廉 (2012-09-29) (圖)
大市透視:市底仍堅穩 有再續升跡象 (2012-09-29)
證券分析:希慎消化獲利盤後可續升 (2012-09-29)
紅籌國企:行業炒復甦 鐵路股回勇 (2012-09-29)
滬深股評:高盟新材產能釋放利好 (2012-09-29) (圖)
AH股差價表 (2012-09-29) (圖)
投資攻略:新興債市基金伺機建倉 (2012-09-29) (圖)
金匯動向:歐元後市走勢仍樂觀 (2012-09-29) (圖)
基金透視:「低利+QE3」助漲 高收益債資金滾滾來 (2012-09-29)
數碼收發站:�琣a新世界季升3成最省鏡 (2012-09-28)
股市縱橫:信行估值吸引追落後 (2012-09-28) (圖)
證券推介:中國聯塑持續增長可期 (2012-09-28) (圖)
紅籌國企/窩輪:新華保險走勢呈突破 (2012-09-28)
滬深股評:蘇寧購紅孩子 效果待觀察 (2012-09-28)
大市透視:國慶長假 入市宜謹慎 (2012-09-28)
證券分析:中食玉米油獲市場認可 (2012-09-28)
AH股差價表 (2012-09-28) (圖)
投資攻略:澳股基金調整可收集 (2012-09-28) (圖)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多