 放大圖片 
國浩資本
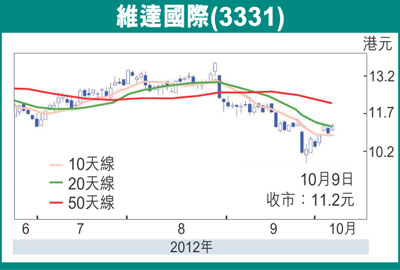
維達國際(3331)的股價從8月29日的高位13.64元回落20%。股價回落幅度較大,主要是由於維達的中期業績令市場失望及市場關注生活用紙行業的產能將出現過剩而有機會出現減價戰。本行認為市場的反應過敏,並相信維達的增長將仍然強勁,因為:1)公司的產品組合將不斷優化,因毛利率較高的軟抽面巾及紙巾的銷售量增長將高於衛生紙的增長;2)佔生產成本59%的木漿成本,將因歐美需求減弱及全球供應有所增加而有所下滑及3)由於國內的生活水平不斷改善,消費者對產品的品質要求有所提高。
料今明年盈利複合增3成
本行維持對維達2012年及2013年的盈利預測分別為5.63億元(每股盈利0.57元)及7.27億元(每股盈利0.73元),即2011至2013年的每股盈利複合增長達30%,這乃基於以下的假設:一、2012年及2013年的銷售量分別升26%及31%;二、由於預計平均售價輕微下跌及木漿價格回落,毛利率將由2012年上半年的31.3%微升至下半年的31.7%;三、由於2013年將有較多的生活用紙產能釋放,平均售價將會面臨一定的壓力,從而令毛利率回落至31.0%水平及四、經營利潤率在2012年下半年及2013年將介乎13%至14%水平。
維達現價相當於2013年市盈率14.9倍,本行認為估值並不昂貴,因其估值較恒安(1044)有33%的折讓,而後者2011至2013年的每股盈利年複合增長為27%。重申買入評級,目標價不變為13.8元(昨收市11.20元),相當於2013年19倍市盈率,與全球同業現時的平均估值水平一致。
正通汽車可作換馬對象
另一方面,本行建議投資者換馬至汽車經銷商,其中首選為正通汽車(1728)。年初至今,豪華汽車經銷商正通汽車及寶信汽車(1293)分別下挫34%及29%,落後華晨汽車升9%的表現。本行認為豪華汽車需求持續增長將有助令兩者估值得以重估。正通及寶信兩者相比,本行認為正通為較佳選擇。寶信剛於8月下旬公佈大型收購,現正等待批准,故寶信的不確定性較高。相反,正通自去年12月完成大型收購後已經過重組階段,故不確定性將大為減低。買入正通汽車,目標價5.82元(昨收市4.80元),基於13倍2012年市盈率。
|




 放大圖片




