 放大圖片 
國浩資本
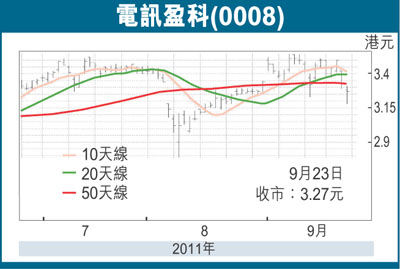
電訊盈科(0008)為香港通訊、互聯網服務及多媒體服務之主要參與者。電訊服務(包括本地電話服務、寬頻接駁服務、本地及國際數據等)為主要貢獻分部,佔今年上半年收入之70%及稅息折舊及攤銷前利潤(EBITDA)之90%。
雖然香港電訊市場已相對成熟,我們相信市場仍有增長空間,特別是技術之升級。例如,於今年5月,家居寬頻涉透率為84.8%,雖然是全球之高水平,但仍低於部分歐洲國家如德國、瑞士等之超過90%。無線市場之情況亦相似。由於智能手機之接受度及供應日趨增加,智能手機之市場份額預計將由現時約佔50%繼續上升。
電視及內容分部利潤率急升
作今年上半年業績之重點回顧,收入上升3.3%至121.9億而EBITDA增加1.4%。各分部之發展理想。其中主要亮點為電視及內容分部之EBITDA利潤率由去年同期3.6%急升至19.4%,主因不就巴克萊英格蘭超級聯賽播放權續約帶來成本節省。主要負面點為較弱之本地電話服務,收入按年下跌14%。
於2011年,本行預計收入將按年增長4.9%至240.8億,基於電訊服務增長3.9%、電視及內容分部下跌2.7%、流動通訊分部增長10.2%、電訊盈科企業方案增長4.7%及地產業務增長33.8%。假設綜合EBITDA利潤率微升0.2個百分點(電訊服務跌1.8個百分點至40.4%、流動通訊分部升3.6個百分點至24.4%、電視及內容分部升7.8個百分點至19.7%、電訊盈科企業方案及地產業務分別維持穩定於11.4%及15.5%),及折舊及攤銷佔收入比下跌0.7個百分點至15.9%,本行預測淨利潤為18.9億元(每股盈利0.290元),按年上升4.4%。以股息分派率60%計,我們預計每股股息為0.174元,按年上升13.6%。
電盈現價相當於11.5倍2011年市盈率、5.2%股息率及7.1倍內在價值/EBITDA。基於其防守性及現時不確定之市況,本行認為估值合理。
首次評級為買入,6個月目標價為3.77元,基於13.0倍市盈率,相當於4.6%股息率及7.4倍內在價值/EBITDA。
催化劑為成功以理想價格分拆電訊服務及流動通訊分部,以大幅減低現時高負債水平及產生足夠現金作日後投資於有盈利前景之項目。(摘錄)
|




 放大圖片




