 放大圖片 
東方證券
在內分泌領域,恒瑞醫藥(600276.SS)今年6月獲得艾瑞昔布的批文,推廣工作從8月份就已經開始,公司正在各大醫院的類風濕科進行四期臨床,讓醫生更熟悉了解產品,我們預計明年將開始貢獻收入;在腫瘤藥領域,阿帕替尼走綠色通道,已經經過江蘇省的審批報到藥監局,我們預計明年中期有望拿到生產批文,同時進行的肺癌和胃癌三期臨床預計在明年年初會完成,向SFDA申報在明年下半年可以看到結果,因此我們預計阿帕替尼有望在明年年底正式上市,未來這兩個創新藥均有望達到十億級規模。
拓展老產品具增長空間
公司一方面積極拓寬產品受眾,正從單一科室的銷售走向多科室,之前腫瘤藥基本集中在腫瘤科室,最近非腫瘤科室的腫瘤藥市場開拓進展順利,婦產科和泌尿科等的腫瘤藥用量在上升,另一方面加大銷售隊伍的覆蓋範圍,從中心城市向周邊城市擴展,如近期對常用藥如厄貝沙坦等進行社區的大力推廣。
造影劑可續保快速增長
新建造影劑車間已順利通過國家新版GMP現場認證,是內地第一批通過新版GMP現場檢查的廠家,去年新上市了碘克沙醇,這是用於心臟介入性治療診斷的造影劑,今後市場前景值得看好。公司規劃未來圍繞核磁造影和CT造影打造6-7個品種,並在2015年達到15-20個億(人民幣,下同)的銷售規模,有望成為繼手術用藥後下一個快速增長的細分領域。
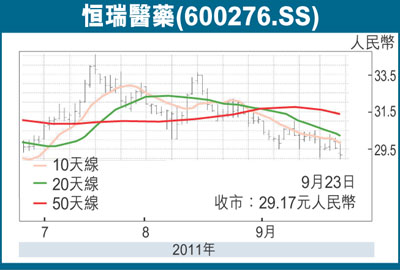
投資建議:短期內仿製藥仍是公司業績增長的主要動力,但此後隨著通用名藥進入海外市場、創新藥正式進入市場,公司成長的動力棒將實現順利交接。伴隨著公司邁入創新藥收穫期,未來股價不缺乏催化劑。我們預計公司2011-2013年實現歸屬於母公司股東的淨利潤為9.09億元、11.23億元、13.57億元,每股收益為0.81元、1.00元、1.21元,維持公司買入的投資評級。
|




 放大圖片




