 放大圖片 
國泰君安證券(香港)
據《每日經濟新聞》報道,一位上海醫藥(2607)的高管表示,公司希望「今年在工業併購方面能夠做些事情」,「具體的問題還不能批露,但是我們希望有比較大的併購會在今年出現」。
現價低招股價達28%
報道被大量轉發,引起市場對上海醫藥的重新關注。報道引述了我們在報告中的觀點,此觀點仍未改變。實際上,上海醫藥在2011年5月份H股募集的資金用途來看,還有48億港元需要用於工業併購,10億港元用於商業併購。但是由於人事變動及公司管治問題,進展一直比較緩慢。關於併購,我們認為:1)公司的併購可能並未有實質性進展,高管的表述只是「期望」而已;2)公司目前最大的問題不是併購緩慢,而是在於各自公司之前的協同性較差,改善空間很大;3)公司3月份董事會換屆之後,新一任管理層可能尚需時間重啟改革,併購不是首要任務。
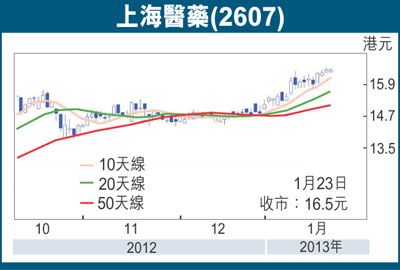
我們於2012年5月23日(即其造假醜聞的當天,收市價9.11元)推薦買入上海醫藥,到目前為止,估計已經上漲達82%(以昨天收市價16.50元計算),估值較高。
不過股價仍大幅低於其招股價28%。雖然我們認為醫改對其整體影響為負面,但我們仍對其改革充滿期待,而現任管理層也有動力將業績做好,如已經開始控制公司管理費用等。繼續推薦「買入」,目標價為其2011年的H股招股價23.00元。
傳中生IPO 有利國藥估值
另一方面,據媒體報道,中國生物技術集團(中生集團)可能會於3月底向港交所提出IPO申請,最快於今年第二季度招股,集資約117億元。中生集團是國藥集團下屬企業,是國藥控股(1099)的姊妹公司,但有部分媒體誤將其描述為「國藥控股的子公司」。中生集團是全球第四大疫苗生產商,中國第一大生物技術公司,總部位於北京,資產約86億元人民幣,年銷售額50億元人民幣。
姊妹公司中生集團上市的進展,可能進一步引起市場對國藥控股的關注。但是我們認為,中生集團上市,除帶來協同效應外,在業務上不會對國藥控股有本質影響。
我們認為,國藥控股最大的問題在於,其之前收購的子公司利潤增速放緩(因為對賭協議結束),影響公司整體增速。
為配合中生集團上市,國藥控股管理層有較大壓力將近幾個財務季度的業績做的較好,故短期國藥控股的估值將會有所支撐,下行空間不大。雖然建議「賣出」,但通過賣空獲利的風險較大。
|




 放大圖片




