檢索: 帳戶 密碼
文匯網首頁 | 檢索 | 加入最愛 | 本報PDF版 | | 簡體 
2011年11月15日 星期二
 您的位置: 文匯首頁 >> 投資理財 >> 正文
【打印】 【投稿】 【推薦】 【關閉】

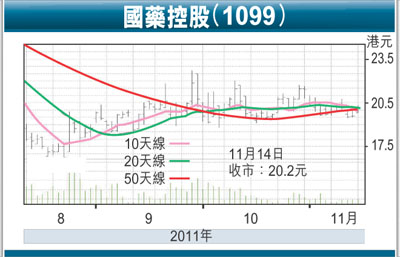
H股透視:國藥有望保持較快增長


http://paper.wenweipo.com   [2011-11-15]     我要評論
放大圖片

交銀國際

 國藥控股(1099)前3季度收入、淨利潤和股東應佔淨利潤分別同比增長47.9%、36.3%和30%,實現每股盈利(EPS)0.52元人民幣,基本符合預期。收入增速較高與收購樂仁堂等公司有關,預計內生增長仍然在30%左右。毛利率同比下降0.33個百分點,但銷售費率和管理費率分別同比下降0.1和0.19個百分點,因此經營利潤率同比僅下降0.04個百分點。不過財務費率同比上升0.37個百分點,是利潤增速低於收入增速的主要原因。

融資還債後 利潤增速加快

 單季度來看,第3季度收入同比增長47.2%,與上半年基本一致,但單季度稅前利潤同比增長41.3%,增速環比上半年提高11個百分點,主要原因是公司上半年融資還債後,利息率下降:單季度財務費率0.6%,雖然同比仍然上升0.32個百分點,但環比上半年已經下降0.12個百分點。第3季度實際所得稅率18.1%,低於以往季度,但我們認為不具有持續性。

 前3季度每股經營淨現金流為-2.2元,其中第3季度每股經營淨現金流-1.6元,經營現金流狀裡較上半年更差。宏觀緊縮和醫院回款期延長使醫藥商業行業今年現金流普遍較差,但第3季度並沒有進一步惡化,我們認為公司第3季度較差的現金流主要在於,融資補充營運資金後公司償付貨款所致。

將併購286個地級市布點

 我們已經基本完成省級布點,正在進行地級市併購,我們預計明年底公司將初步完成286個地級市的覆蓋,後年開始將沒有大併購,依靠內部整合提效實現增長。

 我們維持2011年-2013年預測EPS為人民幣0.65元/0.85元/1.04元(分別對應0.78港元/1.02港元/1.25港元)。我們仍然看好公司的長期成長性,公司在同行中率先完成全國布局,未來依靠內部整合和代理品種有望保持較快增長,維持「長線買入」評級和25.5港元的12個月目標價。

相關新聞
數碼收發站:基金追捧 農行中行勢強 (2011-11-15)
股市縱橫:國策股當旺 光國動力足 (2011-11-15) (圖)
H股透視:國藥有望保持較快增長 (2011-11-15) (圖)
國藥控股估值表 (貨幣:人民幣) (2011-11-15) (圖)
紅籌國企/窩輪:長汽新車款看好利走強 (2011-11-15)
滬深股評:神開新產品提升盈利 (2011-11-15) (圖)
大市透視:大市仍處偏好態勢 (2011-11-15)
投資觀察:形勢有利資金回流中資股 (2011-11-15)
AH股差價表( 11月14日收市價) (2011-11-15) (圖)
投資攻略:黃金基金受惠派高息 (2011-11-15)
黃金基金回報表現 (2011-11-15) (圖)
金匯動向:就業數據轉弱 加元下試1.03 (2011-11-15) (圖)
金匯出擊:技術超買 英鎊宜觀望 (2011-11-15)
11月15日重要經濟數據公布 (2011-11-15) (圖)
數碼收發站:內銀資源股有力反彈 (2011-11-14)
股市縱橫:工行沽壓消化 回升可期 (2011-11-14) (圖)
紅籌國企/窩輪:招金反彈看高一線 (2011-11-14)
輪證動向:�瓻�認購證比重增 (2011-11-14)
證券分析:鐵鈦估值低 走勢轉佳 (2011-11-14)
滬深股評:大洋電機收入快速增長 (2011-11-14)
【打印】 【投稿】 【推薦】 【上一條】 【回頁頂】 【下一條】 【關閉】
投資理財

點擊排行榜

更多 

新聞專題

更多