 放大圖片 
安信證券
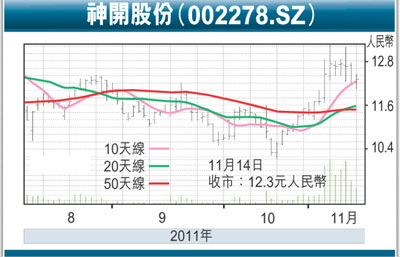
近日我們對神開股份(002278.SZ)進行拜訪,目前公司經營狀況良好,產能與訂單情況基本匹配完成。而4季度又是行業傳統旺季,在銷售正常的預期下,我們預計全年營業收入將達到5.8億元(人民幣,下同),業績保持穩定增長態勢。
公司三季報數據顯示,1-9月歸屬於上市公司股東的淨利潤為0.51億元、同比增長僅6.13%,其增長較低原因在於:一,受短期所得稅率影響所致。公司高新技術企業資格進入複評期,本季按25%稅率進行預繳,待公司通過複評後,將重新以15%稅率進行計算並回補稅款;二,基於今年原材料價格上漲,而產品售價暫時維持原價所致,期間營業成本有所上升。然而,公司已經通過不斷調整產品結構來控制成本,我們預計全年綜合毛利率僅小幅下滑3%左右。假設明年公司產品有提價預期,將穩定毛利率水平甚至使其小幅回升。
將延伸至定向井服務
新產品隨鑽測斜儀、採油井口設備、以及工程技術服務將成為公司重點發展業務。隨鑽測斜儀:隨著開採難度的提升,井口作業對該設備的需求日益加大,而其產品又具有耗材屬性,因此在公司技術成熟的情況下,性價比優勢明顯,未來將形成對進口產品的快速替代;採油井口設備:該設備與井口數量緊密相關,每一口井必須配有一個採油樹。而由於石油和天然氣的一次性屬性,要維持或提高油田產量必須增打新井,並且老井口採油設備的更替周期也僅為2-3年,兩者的疊加反應促進公司產品未來銷量較快增長;工程技術服務:從「製造商」向「製造與服務為一體化」轉變是公司發展的必然趨勢。目前公司有30支服務隊,主要從事錄井服務,未來公司還將延伸至定向井服務,加強綜合服務業務,越來越深的滲透進油田、氣田服務的各個領域。
預計2011年-2013年營業收入為5.80元、7.20元、8.65億元(原有5.76元/7.20元/8.64億元),歸屬於上市公司淨利潤為0.76億元、0.91億元、1.09億元(原有0.92億元/1.18億元/1.41億元),2011年-2013年每股盈利(EPS)為0.35元、0.42元、0.50元(原有0.42元/0.54元/0.65元),維持「增持-A」投資評級,6個月合理目標價為13元,對應2012年市盈利(PE)為31倍。
風險提示:油價波動導致收入低於預期等。
|




 放大圖片




