 放大圖片 
海通國際證券
中國聯通(0762)2012年3季度業績基本符合市場預期。公司的季度收入略低於預期,為635億元(人民幣,下同),同比提高16%,我們認為這一定程度上是由於其大眾市場方面業務的增加。但是該運營商補貼支出的下降幫助其2012年3季度的淨利潤增長了近27%,至20億元。總體而言,公司2012年前3季的收入和淨利潤分別同比提高18.7%和29.4%,至1,852億元和55億元。
手機補貼繼續按月下降
公司2012年3季度的3G手機補貼繼續環比下降,體現其對通過補貼吸引用戶的依賴性有所下降。雖然該運營商的季度3G手機補貼支出同比上升2.4%,但該支出佔3G服務收入的比例同比和環比分別下降5.1和3.6個百分點,至7.1%。
公司2012年前3季的3G平均每月每用戶收入為89.1元,相比2012年上半年的91.8元,該數據低於我們預期,原因可能是由於低消費3G用戶數量的增加。儘管如此,中國聯通2012年3季度的3G收入仍錄得75.6%的同比增長,佔公司移動服務總收入的比重從1年前的33.5%提高至48.5%。3G業務貢獻的增長推動了公司2012年前3季的總體移動平均每月每用戶收入從2012年上半年的48.1元提高至48.3元。
該運營商在9月份錄得令人滿意的關鍵業績指標。公司該月的3G用戶淨增量達320萬,環比增長3.5%,但低於中國移動的350萬。憑藉年初至今2,680萬的3G用戶淨增量,中國聯通正逐步完成其2012財年增加3,500萬至4,000萬3G用戶的目標,這一成績符合市場預期。
2G用戶料加快流入WCDMA網絡
公司正繼續進軍低端3G市場,並已在近期推出了新的數據套餐,為現有的2G用戶和簽約6個月以內的3G用戶提供價格分別為10元、20元和30元的100MB、200MB及500MB的數據流量。我們認為這一動作將加快公司現有2G用戶向其WCDMA網絡遷徙的速度。
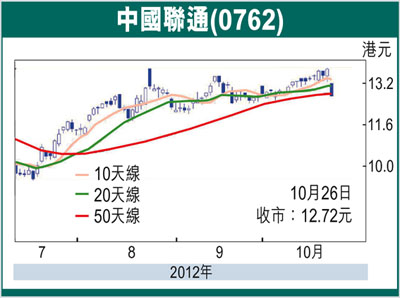
總體而言,中國聯通2012年3季度的業績穩健,而公司3G補貼支出的下降再次成為其關鍵積極因素。我們繼續看好該公司在盈利能力及用戶淨增量方面尋找平衡的策略。在對我們的假設進行微調之後,我們對公司的盈利預測基本保持不變,並基於折現現金流方法維持對公司15.50港元(昨收12.72港元)的目標價。
|




 放大圖片




