 放大圖片 
交銀國際
2010年以來國內鈦精礦價格出現大幅上漲,中國鐵鈦(0893)銷售的高品位鈦精礦2011上半年平均銷售價格至1,138元/噸,較去年同期增長100%以上。鈦精礦在公司總收入中的比重已由去年同期的2.6%上升至8.8%。而公司目前高品位鈦精礦的成本僅為400元/噸左右,其毛利率已高達60%以上,為公司盈利能力最高的產品。公司2011年高品位鈦精礦產量可達11萬噸,預計2012年將增長至15萬噸以上。而國內鈦精礦目前受制於供應緊張,其價格將維持持續高位運行的態勢。鈦精礦將成為公司未來新的盈利增長點。
供應短缺 鈦精礦價大漲
此輪鈦精礦價格的大幅上漲主要受供應短缺所致。中國現年鐵精粉消費量約350萬噸,其中進口各種品位鈦精礦約200萬噸。越南對華出口鈦精礦佔國內年鈦精礦消費量的30%左右。而越南政府已於2011年6月宣布將在2011年底結束對中國的鈦精礦出口。這意味著未來中國國內將有巨大的鈦精礦市場缺口。短期來看,目前國內鈦精礦產能沒有顯著增長的可能,全球其他市場向中國大幅增加出口鈦精礦的可能性也較低。因此我們認為在未來2-3年內國內鈦精礦供應將持續偏緊,鈦精礦價格走強將有支撐。
公司所處鐵礦石市場相對封閉,鐵礦價格穩定性較高。公司現主營產品鐵精粉及球團礦主要供應四川等西南地區鋼鐵企業,其所處市場相對封閉,價格主要受區域內市場供需關係影響。2011年底攀鋼於西昌的第二鋼鐵基地將投產運營,該項目設計年鋼鐵產能400萬噸,預計將需要新增鐵精粉600萬噸左右,攀鋼集團內部僅能供應300萬噸,其餘300萬噸將依賴當地市場或進口解決。因此我們認為2011年底後整個西南地區鐵礦石供應將趨緊,公司鐵礦石銷售價格將有較高穩定性。
未來兩年業績可穩定增長
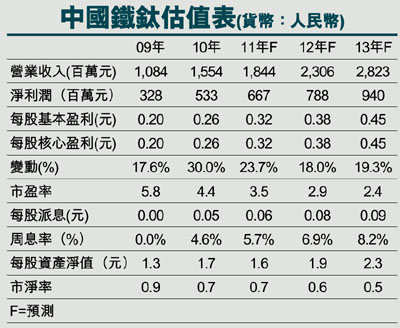
由於國內鈦精礦市場將持續處於短缺狀態,鈦精礦價格上漲將獲支撐;同時公司鐵礦石業務處於相對封閉的區域市場中,價格穩定性亦較高。公司未來兩年業績將處於穩定增長中。我們將公司2011/2012年的EPS預測由此前的0.33/0.42元微調至0.32/0.38元。公司現股價對應2011/2012年的P/E僅為3.5倍/2.9倍。公司估值顯著偏低,我們維持公司「買入」的投資評級。出於審慎原則,我們將公司的目標價由4.7港元下調至2.8港元,對應2012年的P/E為6.0倍。
|




 放大圖片




