 放大圖片 
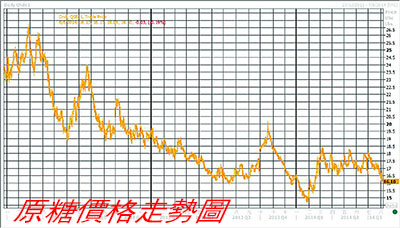
原糖價格走勢圖
英皇期貨營業部總裁葉佩蘭
ICE 10月原糖受上周巴西糖庫着火影響,於本周一(8月4日)開市曾升5.6% 至每磅17.26美分。但由於預計只有1.5萬噸糖損失,對巴西整體出口量並無大影響,價格隨即於當日回落至16.32美分。期價現時仍在16至18美分區間波動,預料後市走勢仍然受供應過剩以及巴西收割期影響。
基本因素分析:供需缺口料於明年扭轉 原糖可能已見底回升
過去數年,原糖價格已由2011年的30年高位下跌逾50%,主要因為全球供應持續過剩。至2014年初雖然有反彈,但糖價仍然偏低。 長遠而言有不少基本因素,顯示原糖很可能即將見底回升,再次進入牛市周期。
因應供應過剩問題,主產國巴西和泰國在過往一直有減產。而同時,全球消費量亦有增加,加速供需缺口收窄的速度。英國原糖公司Czarnikow預計2014/15年度全球糖消費量預計增長2.4%,至1.801億噸。
雖然今年2013-14年原糖料仍供應過剩140萬噸,但市場預期大約半年後供需缺口就會被完全消化,明年將扭轉為供應短缺50萬噸。視乎厄爾尼諾現象最終會否出現,影響全球原糖生產情況。
今年出產量仍存頗大變數 可能誘發糖價反彈
另外,受天氣情況影響,今年各主產國原糖產量仍有機會大幅減少。UNICA公布7月初巴西甘蔗壓榨量減少6%至4,130萬噸,反映年初的乾旱對巴西甘蔗造成了嚴重的損害。至於印度及泰國產量亦有受早前乾旱情況影響,如降雨量於未能恢復至正常水平,今年原糖產量亦會減少。如最終原糖產量不及預期,再配合供需格局轉變,很有可能引發糖價回升。
技術走勢分析
技術走勢方面,期價自今年初起就一直於16至18美分之間波動,到暫時為止仍未見有明顯趨勢,現價於16美分水平價格通道底有良好支持,建議讀者可於現價16美分趁低買入ICE期糖,目標價於25美分,止蝕位於15美分。
|



 放大圖片




