 放大圖片 
國浩資本
亞洲水泥(0743)上周四發盈喜。公司預計2013年純利增長逾100%。這項公告並不令人意外,畢竟公司去年江西亞東廠五號新型乾法旋窯開始投產,其間適逢水泥價格回升及煤價疲弱。展望將來,本行留意到兩項因素出現,有助推動公司2014年的盈利增長。
第一個增長動力是新產能帶動的產量增長。繼2013年9月新增3百萬噸產能後,公司上周新增另外3百萬噸產能。總括而言,公司的水泥產能由2012年12月底的2,200萬噸水泥產能提升至2,800萬噸。
與海螺合作助省成本
第二個動力是公司與安徽海螺(0914)的合作策略有可能節省成本。亞洲水泥、亞洲水泥(中國)、中國安徽海螺及海螺創業(0586)於2014年1月7日簽訂合作協議。各公司將在物流、環保及地方投資機會方面展開合作。按2013年上半年數據計算,安徽海螺及亞洲水泥每噸水泥的分銷費用分別為11.7元人民幣及14.8元人民幣。雖然合作詳情沒有披露,我們估計亞洲水泥或能使用安徽海螺的貨車、船隻、轉運站、磨站以及農村的銷售點,這將有助減少公司的分銷成本。
本行預期公司2014年的銷量及水泥平均售價分別按年升20%及9%,受惠於水泥價格上升及煤價疲弱,公司2014年的毛利率將增加0.6個百分點。長線而言,本行相信亞洲水泥將受惠於行業產能減少的情況。國務院在最新的文件中重申不會批准興建新的水泥產能,同時有意在未來兩年加快淘汰落後產能。本行相信這會減輕投資者對水泥行業產能過剩的憂慮,這會令巿場氣氛改善,令巿場人士接受更高的估值水平。
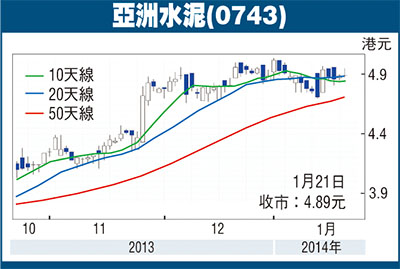
亞洲水泥現價相當於2014年6.2倍巿盈率,2012年至2014年期間年複合增長率達59%,估值不算昂貴。本行維持亞洲水泥的買入評級,3個月目標價調整為5.46元,相當2013年7倍巿盈率。
|



 放大圖片




