 放大圖片 
國浩資本
新鴻基地產(0016)公布截至2012年6月30日為止核心純利為217億元,按年升1%。派息比例維持穩定於40%,末期派息2.40元,全年派息3.35元。
淨租金收入增至111億
期內,集團未計物業重估收益的經營利潤跌3%至281億元,當中47%來自物業銷售,39%來自經常性租金收入。物業銷售盈利跌21%至131億元(97%來自香港巿場,3%來自中國內地巿場),息稅前利潤率由35.8%跌至35.3%。淨租金收入增長16%至111億元(86%來自香港巿場,10%來中國內地巿場,4%來自新加坡),主要受惠於租約重訂及新落成投資物業的豐厚收入。電訊及酒店業務的綜合息稅前利潤升61%至24億元。
截至2012年6月30日,公司財務狀況維持穩健,淨債務股權比率僅16.4%。股東權益升12.9%至3,465億元或每股132.5元。
低息高通脹續撐樓價
展望將來,香港地產公司的經營環境仍算樂觀。美國聯儲局公布每月購買400億美元按揭擔保證券直至就業明顯改善,同時將超低息水平延長至2015年中。在聯繫匯率制度不變的前提下,這意味著香港將繼續面對低按揭息率及中長線高通脹的局面,這會給樓價強力支持。
雖然本港樓價本年至今已升11%,本行對未來12個月下行風險較低。新地(0016)、長實(0001)、信和(0083)、恒地(0012)及新世界發展(0017)的股價本年至今分別升10%、20%、25%、35%及65%,而恒指同期只升9%。然而,行業估值仍然吸引,因本地藍籌地產股現平均較資產淨值折讓34%,相對早前牛市中低於20%。本行維持重倉本地地產股的建議,其中恒地及新地為首選。
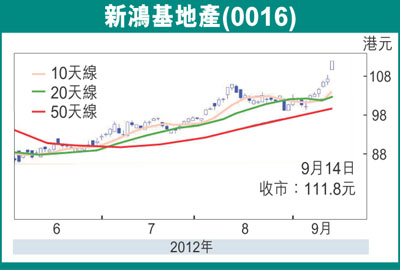
根據彭博共識預測,新地2013年財年的核心盈利將跌1%至214億元(每股盈利為8.17元)。本行將每股資產淨值預測由165元上調至170元。新地現價相當於13.1倍預測市盈率、3.2%預測股息率,較資產淨值折讓37%及較賬面值折讓19%。本行認為新地股價於短期有機會追落後,並將本行目標價由107元上調至120元(昨收市111.80元),基於30%的資產淨值折讓(早前為35%)。分析員共識目標價為113.6元。
|




 放大圖片




